
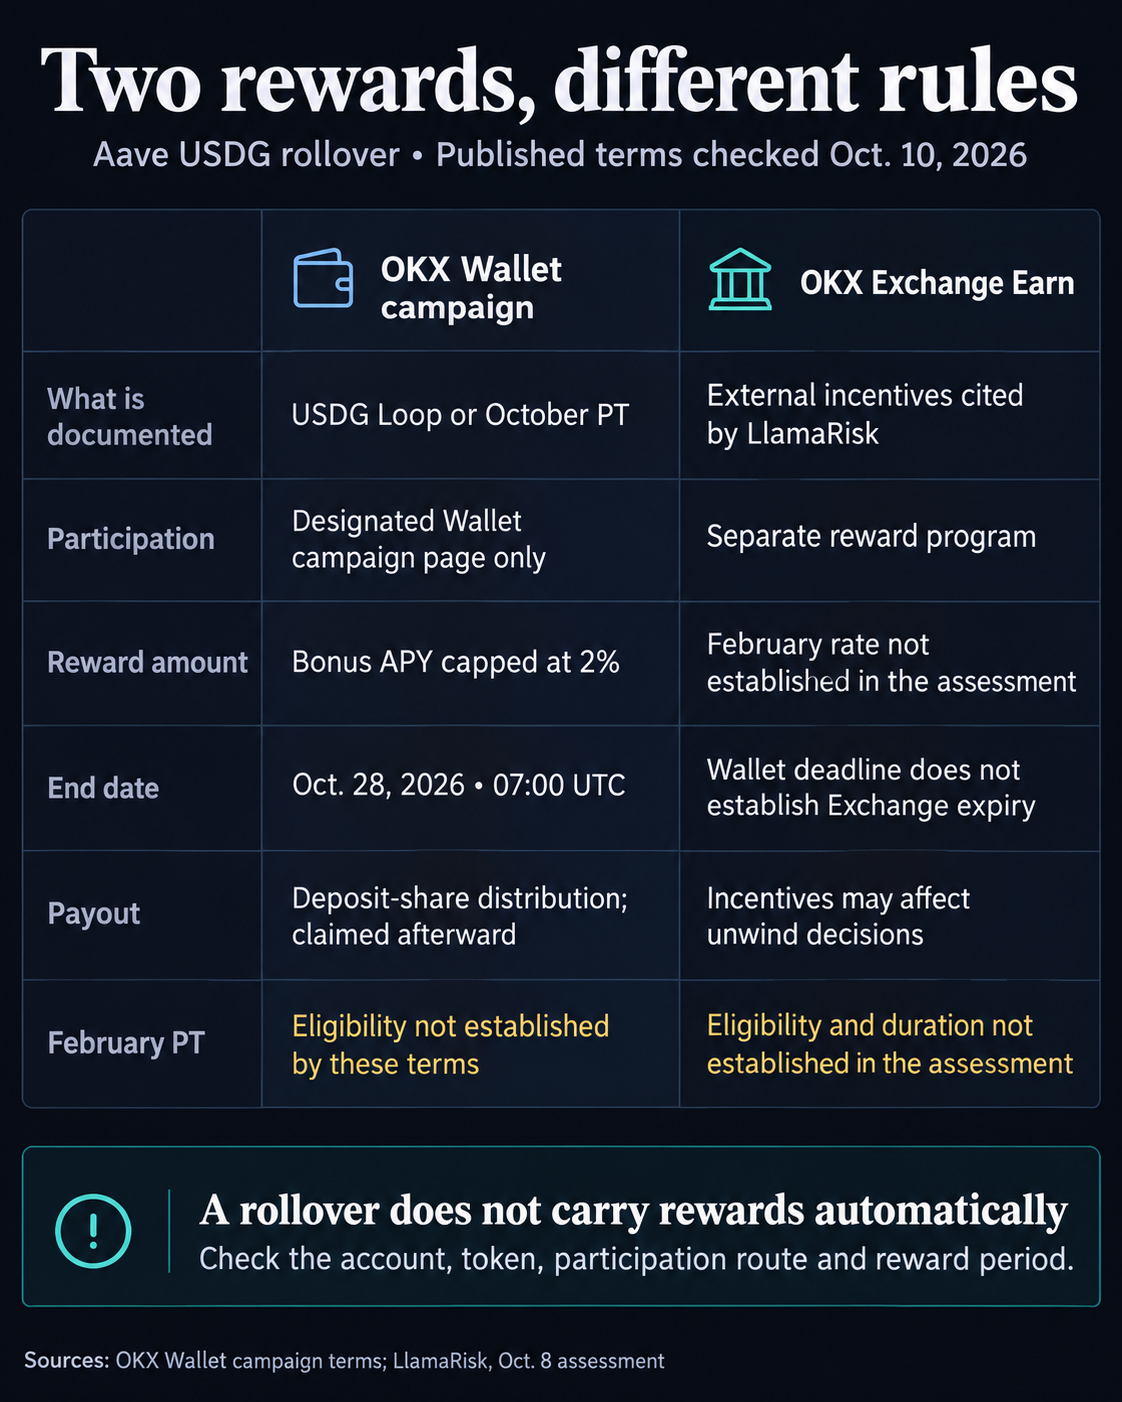
Aave 拟议的 USDG 展期将允许借款人将其稳定币债务结转至新的固定收益 USDG 头寸,但目前替代抵押品的收益率低于三个报出的借款利率。这使得杠杆和单独管理的奖励成为决定延长该交易是否具有财务意义的核心。
Aave 的 USDG 展期计划收益率低于多数报价借贷利率
Aave 的 USDG 展期计划收益率低于多数报价借贷利率 CryptoRank
CryptoRank
Publisher
Oct 12, 2026 at 3:07 AM UTC · Updated 6 天前 · 6 分钟阅读
Entities
aave
Last Updated
6 天前
该提议涉及 X Layer 网络上的 Pendle 本金代币(PT):10月29日到期的代币持有者将转入 2027年2月25日到期的新代币。风险提供商 LlamaRisk 在 10月8日 的评估中表示,2月到期代币的链上收益率单独来看低于 USDT0、USDC 和 USDG 的借款成本。在该评估 10月7日 的快照中,GHO 是较便宜的例外。
TokenLogic 的提议 将启用一项闪电贷交易,该交易可临时偿还债务、更换旧的 PT 抵押品、重新借款并偿还闪电贷。OKX 将单独开发该集成。Aave 的上线和 OKX 的单独集成都需要实施。
10月10日 的更新维持了这一差距。Pendle 的市场 API 报告,2月 PT 的隐含年化收益率约为 2.98%,数据更新于 21:09 UTC。在 21:11 UTC 获取的 Aave X Layer 市场显示,USDT0 的可变借款 APY 为 4.12%,USDC 为 5.87%,USDG 为 3.75%。
数据读数显示了为什么交易便利性和投资盈利能力是两个独立的问题:展期可以保留借贷渠道,同时以新的购买价格重置抵押品的收益率。
Pendle PT 是对到期会计资产的折价索赔。对于这个 USDG 市场,LlamaRisk 将赎回描述为 1个 PT 换取 1个 USDG。购买折扣决定了持有至到期的回报,而根据 Pendle 的机制,普通的 PT 持有者会放弃基础的可变收益以及对应收益代币(YT)的积分。
借款购买更多 PT 会增加对该折扣的敞口。当获得的 PT 回报超过其融资成本时,该策略赚取正的增量套利收益。当借款成本超过资产的回报时,在计算奖励和成本之前,每一个额外的借款增量都会降低头寸的回报。
这种关系在 LlamaRisk 8月 的评论 中看起来有所不同。使用 8月18日 关于 10月 到期的数据,它引用了 3.19% 的 PT 收益率,而 GHO 的借款利率为 0.45%,USDT0 为 1.37%,USDG 为 2.69%。该评论描述为正套利。
2月 替代品的 10月7日 快照引用了 2.79% 的 PT 收益率,对比 USDT0 为 4.48%,USDC 为 4.10%,USDG 为 3.67% 的借款利率。GHO 为 0.93%,借款利率仍低于 PT 收益率。这些比较跨越了不同的到期日;现有的 10月 PT 持有者保留其原始购买收益率。
报价融资对比与允许的借款路径之间也存在区别。LlamaRisk 建议的新 Aave 借款类别 E-Mode 9 将 USDT0、GHO 和 USDC 列为可借资产。USDG 不在提议的名单中,因此其利率提供的是成本对比,而不是 2月 配置合格性的证明。
Article Intelligence
Key Entities
AavePendle
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium