
Coinbase, el principal exchange de criptoactivos de EE. UU., anunció el 16 de septiembre una nueva asociación que permitirá a los bancos regionales y cooperativas de crédito de EE. UU. ofrecer servicios de criptoactivos a sus clientes. Al asociarse con Stablecore, un proveedor de infraestructura de activos digitales para bancos, el acuerdo permite a las instituciones financieras introducir el comercio, la custodia y la liquidación de criptoactivos a través de sus servicios bancarios existentes sin necesidad de construir sus propios sistemas.
Coinbase proporcionará infraestructura de criptoactivos a más de 3,000 bancos regionales de EE. UU.
Coinbase proporcionará infraestructura de criptoactivos a más de 3,000 bancos regionales de EE. UU. finance.biggo.com
finance.biggo.com
Publisher
Sep 18, 2026 at 7:06 AM UTC · Updated hace 3 días · 3 min de lectura
Key Signal
3,000+ Potential bank reach
Entities
coinbase
Last Updated
hace 3 días
Bajo la asociación, los clientes de las instituciones financieras elegibles podrán acceder a servicios que incluyen el comercio, la custodia, la liquidación y el staking de criptoactivos a través de los servicios en línea de los bancos y cooperativas de crédito que ya utilizan. Coinbase proporcionará la infraestructura de custodia y comercio que cumple con las regulaciones para los criptoactivos, mientras que Stablecore servirá como conector entre los sistemas centrales de los bancos y los servicios de Coinbase.
Eliminación de las barreras de entrada para las instituciones financieras regionales
Para que los bancos regionales y las cooperativas de crédito de EE. UU. ofrecieran servicios de criptoactivos, los sistemas dedicados y los marcos de gestión han sido históricamente esenciales. Más allá de la custodia y el comercio de criptoactivos, la carga regulatoria —incluidos los requisitos de conocimiento del cliente (KYC), las medidas contra el lavado de dinero (AML) y la segregación de los activos de los clientes— era sustancial. Para las instituciones financieras regionales con una capacidad de inversión en TI limitada en comparación con las principales instituciones financieras, la barrera de entrada era extremadamente alta.
Article Intelligence
Key Entities
Topics
Related Coverage
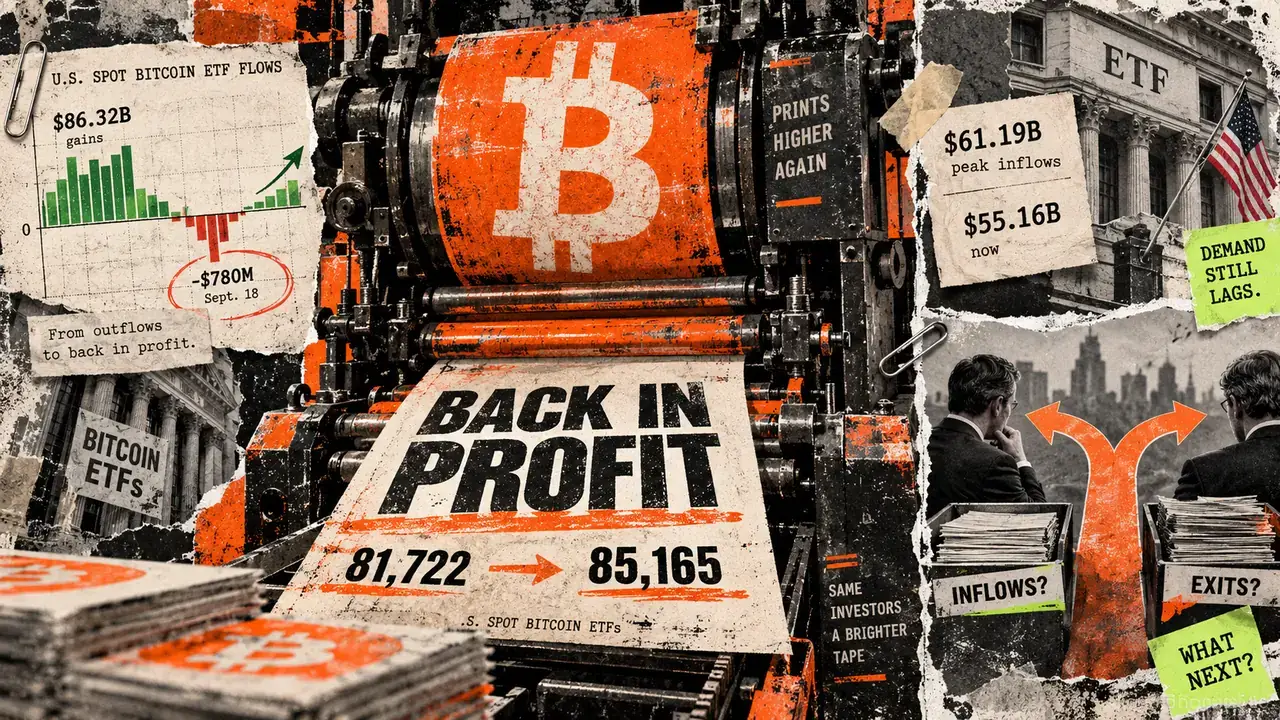 CryptoBitcoin hits $86,000 putting ETF investors back in profit after $86 billion wipeouthace una hora · 4 min read
 PolicyFed terminates crypto-linked BSA/AML enforcement action against bank and written agreement with holding companieshace una hora · 1 min read
 CryptoNEWS: US sanctions BitBank, Iranian financier’s crypto exchangehace una hora · 1 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium