
- Sur le marché des dérivés, l'effet de levier reste élevé mais a cessé d'augmenter. L'intérêt ouvert sur les contrats à terme est passé de 37.1 milliards de dollars à 36.4 milliards de dollars, bien qu'il reste au-dessus de la bande supérieure de 36.0 milliards de dollars.
- L'intérêt ouvert sur les options se maintient à près de 40 milliards de dollars et reste au-dessus de la bande supérieure. L'écart de volatilité s'est élargi à -22.34%, passant sous la fourchette inférieure, tandis que le 25-delta skew s'est amélioré, passant de -2.05% à 0.94%, bien qu'il reste inférieur à la bande inférieure de 3.75%.
- Le ratio MVRV des ETF a baissé à 1.34 et reste dans sa fourchette normale. L'activité on-chain a également ralenti, mais sans sortir des niveaux typiques : le volume des frais est tombé à 202.6K, le volume des transferts à 4.0 milliards de dollars, et les adresses actives à 610.8K.
- Les entrées de capitaux restent constructives. La variation mensuelle de la capitalisation réalisée a augmenté à 1.0%, bien au-dessus de la bande supérieure de 0.2%, tandis que le ratio STH/LTH à 13.7% et la part du capital dit « hot capital » à 17.6% restent dans leurs fourchettes standard.
- Les détenteurs de BTC restent globalement bénéficiaires, bien que la rentabilité s'affaiblisse progressivement. Environ 66.2% de l'offre est actuellement en profit, tandis que le ratio profit/perte non réalisé s'élève à 8.4% ; les deux restent au-dessus de leurs bandes statistiques supérieures. Dans le même temps, le ratio profit/perte réalisé est tombé de 1.0 à 0.5, mais reste positif.
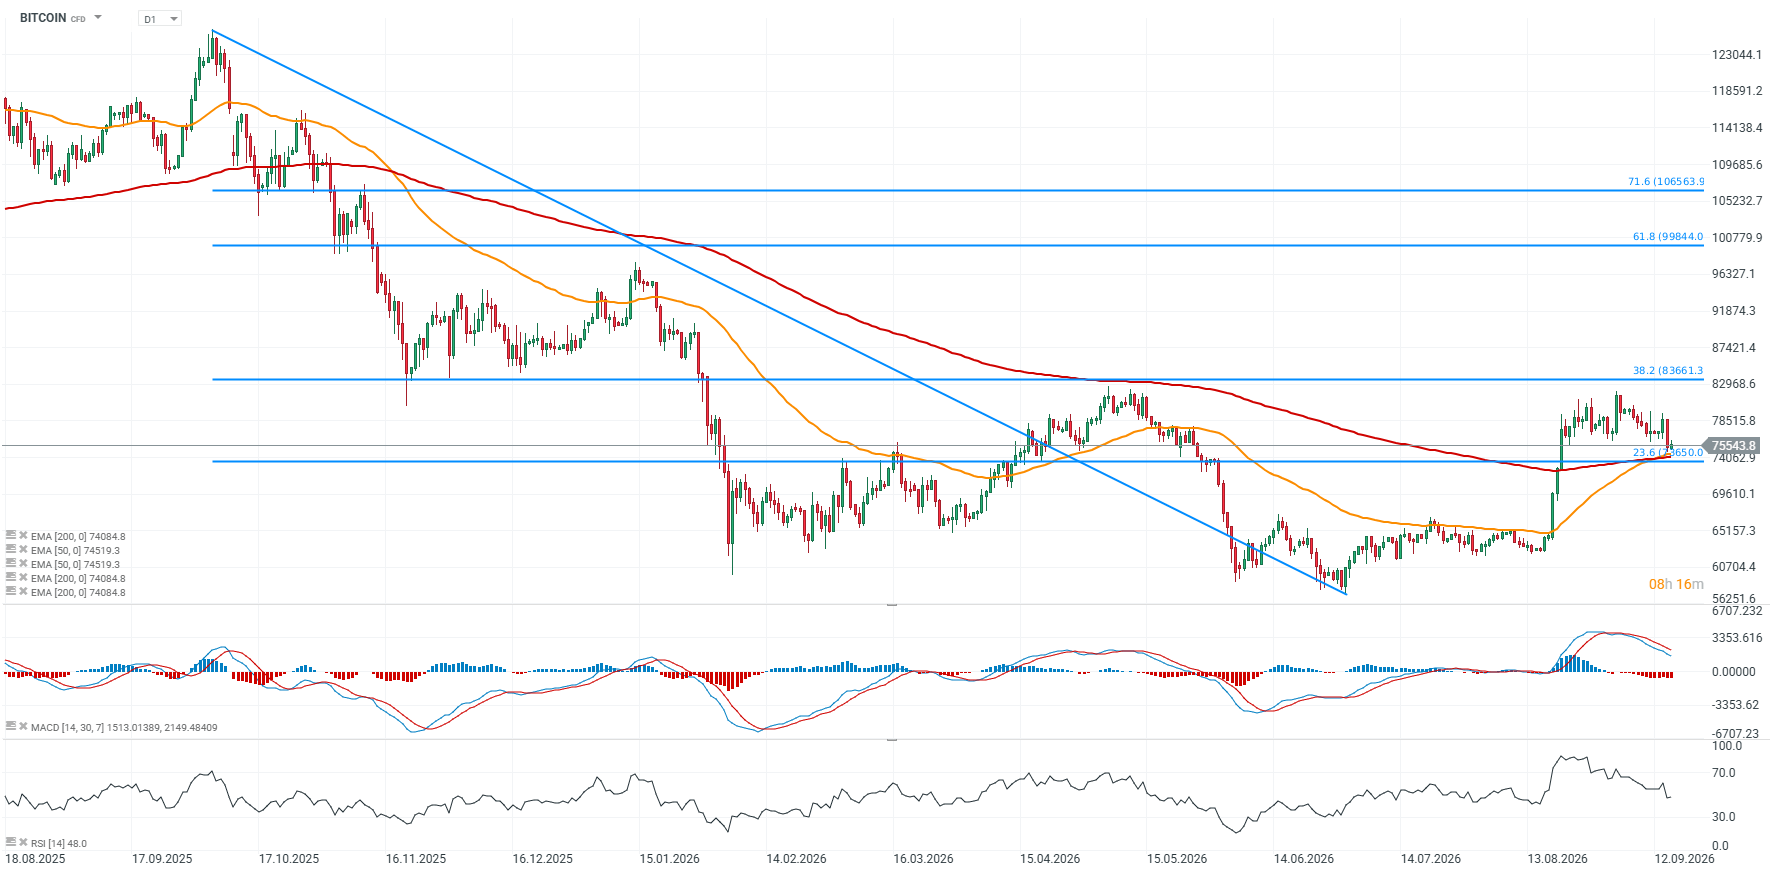
- Globalement, les données indiquent une pression de vente plus forte sur les flux au comptant, les dérivés et les ETF, bien que Bitcoin se maintienne dans sa fourchette de consolidation plus large. Il n'y a pas de signes clairs de panique et le marché continue d'absorber la pression de vente à des niveaux de prix progressivement inférieurs. Malgré cela, les nouveaux capitaux entrent sur le marché avec plus de prudence.
Les ETF Bitcoin vendent-ils à nouveau ? Les cryptomonnaies se préparent à la Fed
Les ETF Bitcoin vendent-ils à nouveau ? Les cryptomonnaies se préparent à la Fed XTB.com
XTB.com
Publisher
Sep 16, 2026 at 2:41 PM UTC · 5 min de lecture
Key Signal
$440.5M Weekly ETF outflow
Entities
bitcoin
Market Impact
BTC+6.17%$81,252
Last Updated
il y a 2 jours
Market Context
Bitcoin
BTC
$81,252
+6.17% (24H)
Market Cap
$1.63T
24H Volume
$32.2B
24H High
$81,374
Article Intelligence
Key Entities
Topics
Related Coverage
 CryptoSpot Bitcoin ETFs Posted About $160 Million of Inflows on September 17:il y a 3 heures · 1 min read
 CryptoBitcoin ETF Inflows Return as BlackRock IBIT Leads $159M Reboundil y a 3 heures · 3 min read
 CryptoBitcoin rebounds to $77.4K despite $746M ETF outflows: can BTC break $78Kil y a 3 heures · 4 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium