
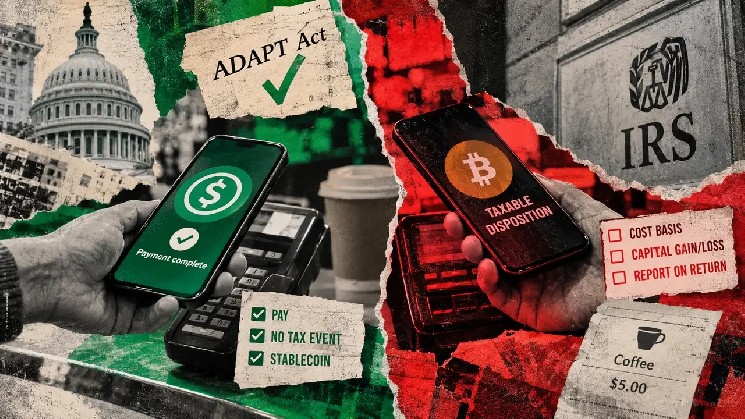
Un paiement peut produire un gain, une perte ou un résultat équilibré, et l'IRS utilise une tasse de café comme son propre exemple. Un achat de Bitcoin de 5 $ avec une base allouée de 3 $ produit un gain en capital de 2 $ qui doit figurer sur la déclaration.
Le projet de loi fiscale du Sénat libère les dépenses en stablecoins, Bitcoin reste sur les formulaires de l'IRS
Le projet de loi fiscale du Sénat libère les dépenses en stablecoins tandis que Bitcoin reste sur les formulaires de l'IRS Cryptonews.net
Cryptonews.net
Publisher
Oct 1, 2026 at 3:39 PM UTC · 3 min de lecture
Entities
bitcoin
Last Updated
il y a 3 jours
Ce qui constitue un stablecoin couvert
La nouvelle section 1034 du code fiscal traiterait la disposition de stablecoins de paiement couverts pour acheter des produits ou services comme un événement de non-reconnaissance. L'allégement couvre le gain ou la perte sur le jeton lui-même, et les taxes de vente et autres obligations d'achat restent en place.
Le jeton doit être un stablecoin dollar américain qualifié, c'est-à-dire émis par un émetteur de stablecoins de paiement autorisé en vertu du $GENIUS Act.
Un émetteur étranger se qualifie par l'enregistrement auprès de l'OCC ou une conclusion du Trésor selon laquelle son régime d'origine est comparable. Il doit figurer dans le rapport le plus récent du Trésor avant le paiement, et le contribuable doit l'avoir acquis à un prix se situant à moins de 3 % de 1,00 $.
Le Trésor publierait ce rapport au moins tous les trois mois, énumérant chaque stablecoin qualifié activement négocié à moins de 3 % de 1,00 $ au cours des 12 mois se terminant le mois précédent. Les utilisateurs et les sociétés de paiement consulteraient la liste la plus récente lors d'un achat.
Market Context
Bitcoin
BTC
$86,446
+1.96% (24H)
Market Cap
$1.74T
24H Volume
$14.6B
24H High
$86,778
Article Intelligence
Key Entities
Related Coverage
 CryptoSEC Approves Listing of 3x Leveraged Bitcoin and Ether Productsil y a 2 heures · 1 min read
 CryptoFrom Bitcoin to Natural Gas: US SEC Approves Six 3x Leveraged Products : 가상화폐 : JKNil y a 3 heures · 1 min read
 CryptoFormer SEC boss made AI Czar, Bitcoin may hit $600K this cycle: Hodler’s Digestil y a 2 heures · 7 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium