
Le stress du crédit privé aux États-Unis atteint un sommet depuis 2017 : pourquoi est-ce important pour Bitcoin ?
Le stress du crédit privé aux États-Unis atteint un sommet de 2017 : pourquoi est-ce important pour Bitcoin ? CryptoRank
CryptoRank
Publisher
Aug 17, 2026 at 5:50 PM UTC · 3 min de lecture

Key Signal
$2T+ Private credit market size
Entities
bitcoin
Market Impact
BTC+0.99%$82,555
Last Updated
il y a 2 mois
- Le stress du crédit privé américain augmente, avec des prêts non productifs et des demandes de rachat à des sommets pluriannuels.
- Si la tension se propage, les investisseurs pourraient réduire les risques et vendre des actifs liquides, y compris le Bitcoin.
- L'histoire plus importante pour le Bitcoin vient ensuite. Un resserrement du crédit pourrait forcer la Fed à assouplir sa politique, transformant potentiellement la pression sur le BTC en un vent favorable.
Le marché américain du crédit privé, évalué à plus de 2 000 milliards de dollars, émet des signaux de stress inédits depuis 2017, soulevant la question de ce que la détérioration des prêts pourrait signifier pour le Bitcoin.
Le lien passe par la liquidité et le sentiment de risque plutôt que par une exposition directe entre les deux marchés.
Les signaux de stress s'accumulent dans le crédit privé américain
Les prêts non productifs sont des crédits pour lesquels l'emprunteur a cessé d'effectuer des paiements ou pour lesquels un défaut est probable. Cette mesure vient d'atteindre un sommet pluriannuel.
Le Financial Times a rapporté ces chiffres, basés sur les données de Solve. Les prêts non productifs ont atteint une médiane de 2,8 % du coût parmi les vingt plus grandes Business Development Companies américaines cotées au cours du deuxième trimestre.
Market Context
Bitcoin
BTC
$82,553
+0.99% (24H)
Market Cap
$1.66T
24H Volume
$19.9B
24H High
$83,463
Article Intelligence
Key Entities
Topics
Related Coverage
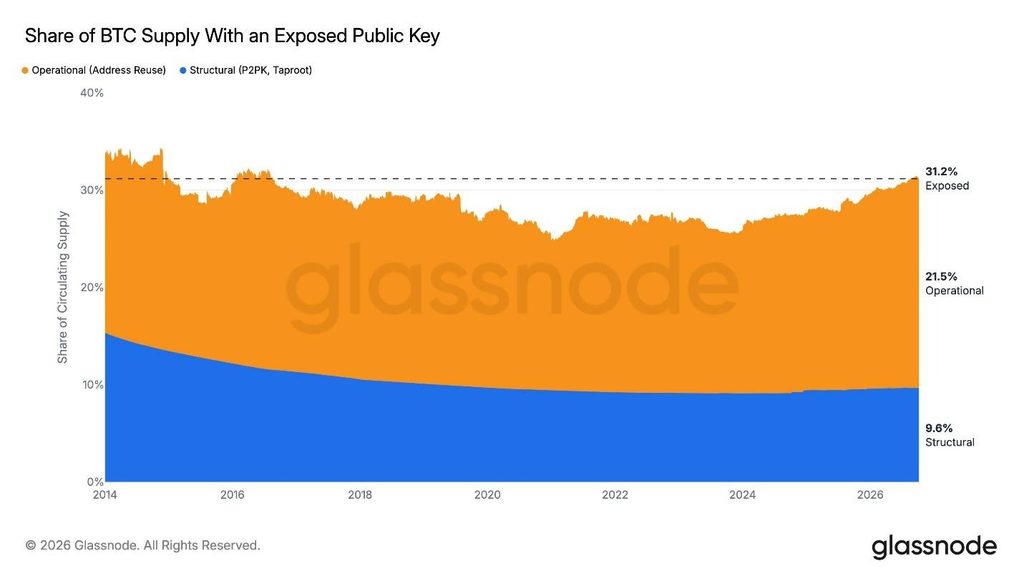 CryptoGlassnode Warns 31.2% of Bitcoin Supply Has Exposed Public Keys, Raising Quantum Riskil y a 2 heures · 2 min read
 CryptoCrypto News Today: First Digital Heads to Nasdaq as Bitcoin Holds $82K, Big Buyers Turn to Pepetoil y a une heure · 1 min read
 CryptoA Wall Street Money Manager Speculates: Will Bitcoin Exist in 10 Years?il y a une heure · 4 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium