
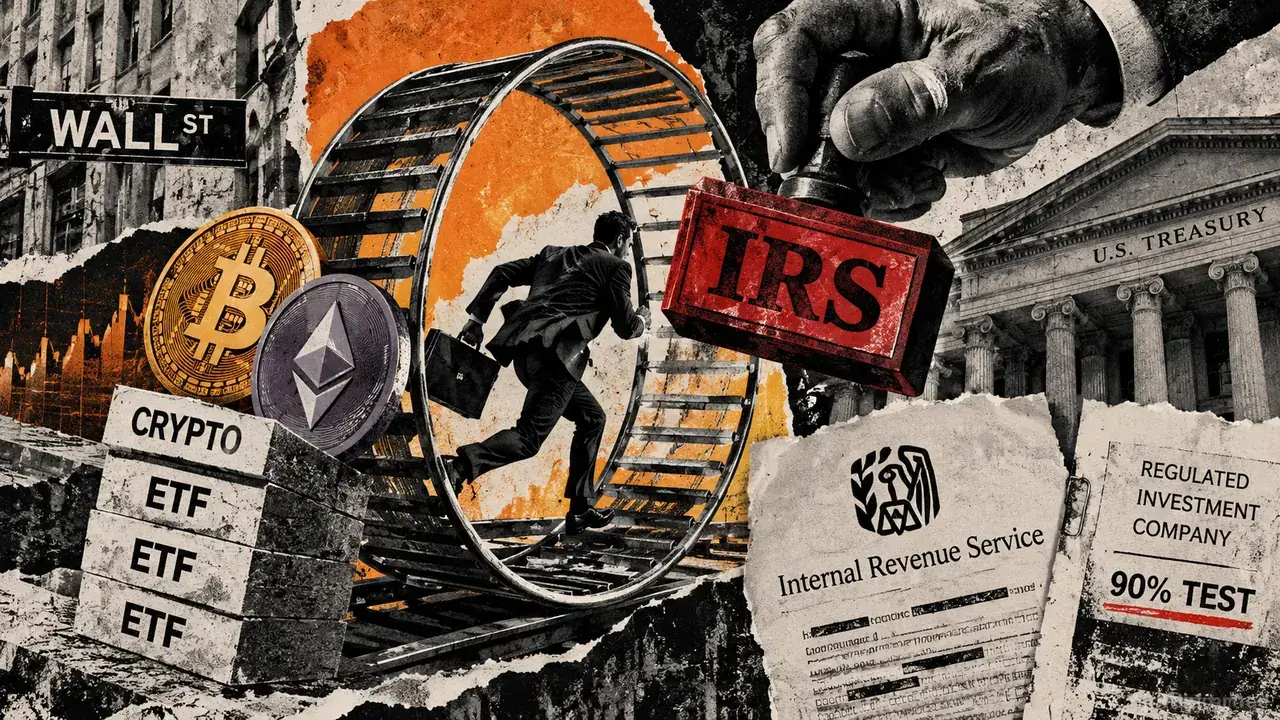
内国歳入庁(IRS)は、課税対象となる利益を回避するために設計された仕組みに対するワシントンのキャンペーンが強化される中、crypto-linked ETFの税務戦略を精査している。
70億ドルの仮想通貨ETFの仕組みを巡るブームがIRSの壁に直面
70億ドル規模の仮想通貨ETFの仕組みを巡るブームがIRSの壁に直面した。CryptoSlateが報じる。
CryptoSlate
Publisher
Sep 29, 2026 at 3:51 PM UTC · 4 分で読める
Key Signal
90% RIC qualifying income threshold
Last Updated
2日前
財務省とIRSは、ファンドマネージャーが税法の規定を本来の目的を超えて拡大解釈している可能性がある分野の一つとしてデジタル資産を特定し、追加の規則や執行への道を開いた。
X上で、財務長官のScott Bessentは、当局が「脱税や連邦税法の悪用を目的とした取引の取り締まりに真剣に取り組んでいる」と述べ、この通知を税務目的の投資戦略に対する広範な推進の一環と位置づけた。
この動きは、過去1年間にわたり伝統的なファンドが長年使用してきたものと同じ現物拠出の仕組みを採用してきたcrypto ETF marketに対し、新たな税務上の問題を投げかけている。昨年、証券取引委員会(SEC)はスポット暗号資産上場投資商品に対するin-kind creations(現物設定)および解約を承認し、この変更によりコストと価格スリッページが削減される可能性があると述べた。
財務省は従来のETFの解約に異を唱えるまでには至らなかった。代わりに、規制当局がファンドの基礎となる経済状況とはほとんど関係がない可能性があると指摘する税務上の成果を達成するために、それらの取引を利用する仕組みに懸念を集中させている。
暗号資産が90%の税務テストを通じてIRSの標的となる
問題となっているのは、米国ETF業界の多くが含まれる規制投資会社(RIC)を規定する規則である。
優遇税制を維持するために、RICは通常、年間の総所得の少なくとも90%を、配当、利息、株式、有価証券、特定の通貨に関わる利益を含む適格なソースから得なければならない。
財務省は、一部のETFが、それらのカテゴリー以外の資産からの利益を計算から完全に除外できると主張していると述べた。
この通知は、直接または委託者信託を通じてコモディティやdigital assetsを保有するファンドを具体的に指している。値上がりしたポジションを売却する代わりに、ファンドはそれを公認参加者による現物解約に充てることができる。
Section 852(b)(6)に基づき、ETFは通常、適格な解約の際に、含み益を認識することなく値上がりした資産を分配することができる。したがって、一部のファンドは、RIC所得テストに合格したかどうかを判断する際、未認識の利益も除外されるべきだと主張している。
財務省は、この戦略により、ETFが実際の経済的所得に関係なく90%のしきい値の対象となる所得を制限できる可能性があると述べ、その解釈に対する懐疑的な見方を示した。
これは禁止を意味するものではない。政府はこの慣行に関する情報を求めており、今後どのような措置を講じるべきかを検討している。
Article Intelligence
Related Coverage
 CryptoPartners Banka first Czech bank to offer bitcoin in app29分前 · 1 min read
 CryptoESMA Calls for New Powers to Freeze Crypto Assets and Block Fraud Sites in MiCA Review3時間前 · 1 min read
 CryptoSEC Unveils Custody Framework to Open Crypto Access for Regulated Funds3時間前 · 4 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium