
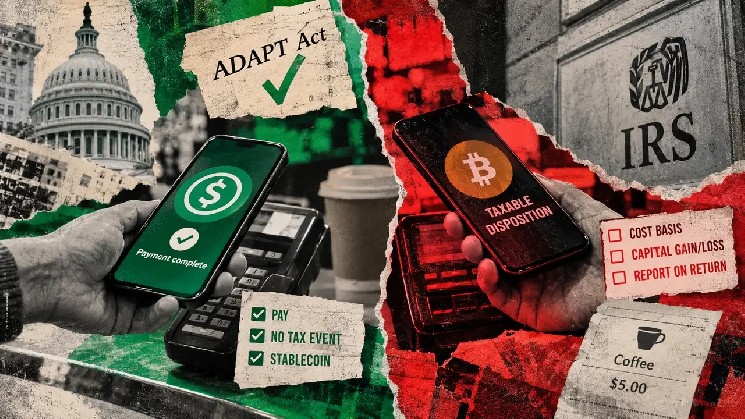
支払いは、利益、損失、または損益分岐点の結果をもたらす可能性があり、IRSはコーヒー一杯を独自の例として使用しています。割り当てられた取得原価が$3である$5のBitcoin購入は、申告対象となる$2のキャピタルゲインを生じさせます。
上院の税制法案、ステーブルコイン決済を非課税化もBitcoinはIRS申告対象を維持
上院の税制法案によりステーブルコインの利用が非課税となる一方、Bitcoinは引き続きIRSの申告書への記載が必要となる。 Cryptonews.net
Cryptonews.net
Publisher
Oct 1, 2026 at 3:39 PM UTC · 3 分で読める
Key Signal
Jan. 1, 2027 Stablecoin relief effective date
Entities
bitcoin
Last Updated
4日前
対象となるステーブルコインの条件
税法の新セクション1034は、製品やサービスを購入するための対象となる決済ステーブルコインの処分を、非認識イベントとして扱います。この救済措置はトークン自体の利益または損失を対象としており、売上税やその他の購入義務はそのまま残ります。
トークンは適格な米ドルステーブルコインである必要があり、これは$GENIUS法の下で許可された決済ステーブルコイン発行者によって発行されたものを意味します。
外国発行体は、OCC(通貨監督庁)への登録、または本国の規制制度が同等であるという財務省の認定を通じて適格となります。支払いの前の財務省の最新レポートに掲載されている必要があり、納税者はそれを$1.00の3%以内の価格で取得していなければなりません。
財務省は少なくとも3ヶ月ごとにそのレポートを発行し、前月に終了する12ヶ月間に$1.00の3%以内で活発に取引された各適格ステーブルコインをリストアップします。利用者や決済会社は、購入時に最新のリストを確認することになります。
適格ドルステーブルコインのトレーダー、ブローカー、ディーラーは除外され、ドル以外の機能通貨を使用している納税者も除外されます。また、財務省は「貿易または事業」の除外を同様の事業に拡大する可能性があります。
納税者は、対象となる支払いを他の取引と区別する記録を保持しなければなりません。対象となる支払いは、セクション6045(i)(1)に基づくブローカーの情報申告から免除され、ブローカーは顧客の証明に依拠し、他所で購入されたトークンの3%取得テストの検証をスキップすることができます。このステーブルコイン規定は、2027年1月1日以降に行われる取引に適用されます。
Bitcoinは事務手続きが残るが、手数料に関する1つの除外規定あり
セクション1034はステーブルコインを対象としているため、レジでのBitcoin支払いは引き続き課税対象の処分となりますが、セクション11は手数料に関するより狭いルールを追加しています。
新セクション1044の下では、デジタル資産の取引コストを支払うために処分されたコインは、それらのコストに使用された資産の合計価値が$10以下の場合、利益または損失の認識を免れます。ベース、ガス、プライオリティの手数料がコストとしてカウントされ、関連する取引は合算されます。
トレーダー、ブローカー、ディーラー、取引を一括処理する、または他者のために取引の検証を支援する企業、および時価評価会計下の資産には除外が適用されます。前課税年度に5,000件以上のデジタル資産取引を開始した者も除外されます。
Market Context
Bitcoin
BTC
$86,026
+0.85% (24H)
Market Cap
$1.73T
24H Volume
$21.0B
24H High
$86,974
Article Intelligence
Key Entities
Related Coverage
 CryptoSEC approves a 3x fix for bitcoin and ether traders who miss the wild swings40分前 · 1 min read
 CryptoSEC Approval Expands Leveraged Bitcoin ETP Menu2時間前 · 3 min read
 CryptoSEC Clears Cboe to List Volatility Shares’ 3x Bitcoin and Ether Funds2時間前 · 2 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium