
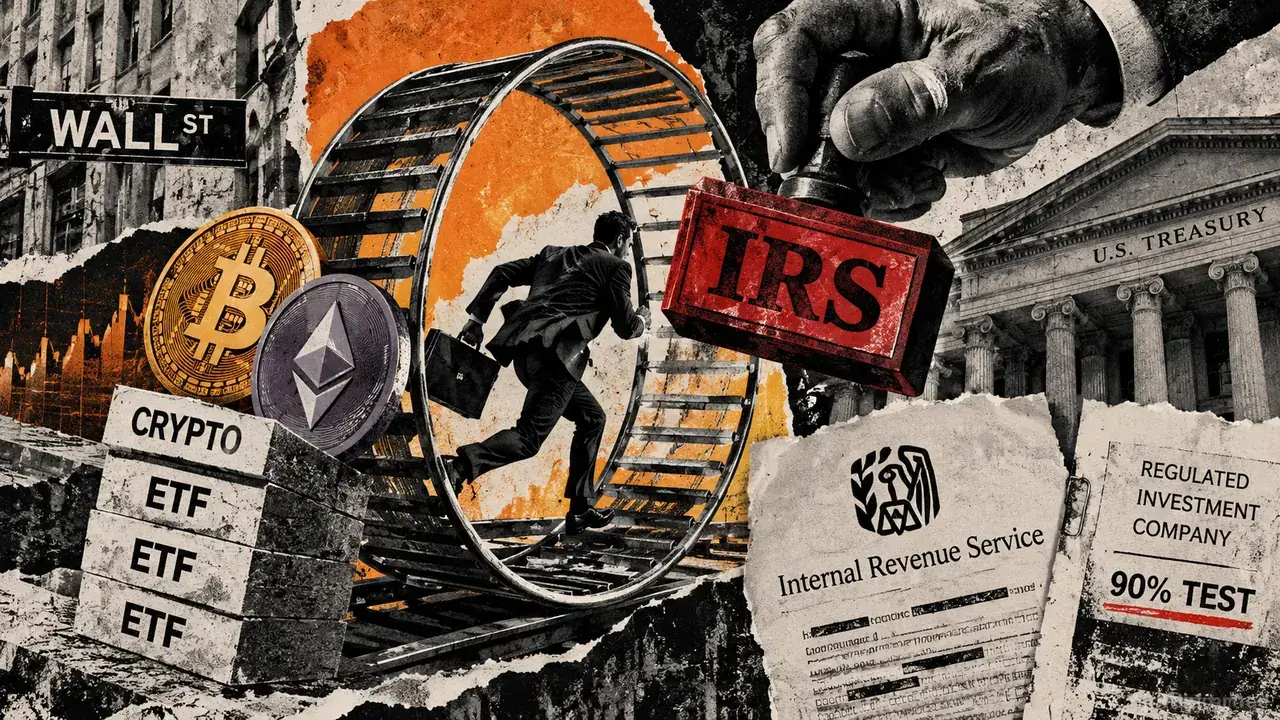
국세청(IRS)은 워싱턴이 과세 이익을 피하기 위해 설계된 구조에 대한 캠페인을 강화함에 따라 암호화폐 연계 ETF 세무 전략을 면밀히 조사하고 있습니다.
70억 달러 규모 암호화폐 ETF 인프라 붐, IRS 규제에 봉착
70억 달러 규모의 암호화폐 ETF 인프라 붐이 IRS의 규제와 충돌하며 난관에 부딪혔습니다. CryptoSlate
CryptoSlate
Publisher
Sep 29, 2026 at 3:51 PM UTC · 4 분 소요
Key Signal
90% RIC qualifying income threshold
Last Updated
3일 전
재무부와 IRS는 디지털 자산을 펀드 매니저들이 세금 규정을 의도된 목적 이상으로 확대 적용하여 추가적인 규칙이나 집행의 문을 열 수 있는 분야 중 하나로 지목했습니다.
X에서 Scott Bessent 재무장관은 해당 기관들이 “세금을 회피하거나 연방 세법을 악용하기 위해 설계된 거래를 단속하는 데 진지하다”고 말하며, 이 공지를 세금 중심의 투자 전략에 대한 광범위한 압박의 일환으로 규정했습니다.
이번 조치는 지난 1년 동안 전통적인 펀드에서 오랫동안 사용해 온 것과 동일한 현물(in-kind) 메커니즘을 채택해 온 암호화폐 ETF 시장에 새로운 세금 문제를 제기합니다. 지난해 증권거래위원회(SEC)는 현물 암호화폐 상장지수 상품에 대한 현물 설정 및 환매를 승인하며, 이 변화가 비용과 가격 슬리피지를 줄일 수 있다고 밝혔습니다.
재무부는 기존의 ETF 환매 방식에 직접적으로 도전하지는 않았습니다. 대신, 규제 당국이 펀드의 기초 경제 상황과 거의 관련이 없다고 말하는 세금 결과를 달성하기 위해 이러한 거래를 사용하는 구조에 초점을 맞추고 있습니다.
90% 세금 테스트를 통해 IRS의 사정권에 들어온 암호화폐
문제가 되는 것은 미국 ETF 산업의 상당 부분을 포함하는 규제 투자 회사(RIC)를 규율하는 규칙입니다.
유리한 세제 혜택을 유지하기 위해 RIC는 일반적으로 연간 총소득의 최소 90%를 배당금, 이자, 주식, 증권 및 특정 통화와 관련된 이익을 포함한 적격 자금원으로부터 얻어야 합니다.
재무부는 일부 ETF가 이러한 범주 이외의 자산에서 발생한 이익을 계산에서 아예 제외할 수 있다고 주장한다고 밝혔습니다.
해당 공지는 특히 직접 또는 위탁자 신탁을 통해 상품이나 디지털 자산을 보유한 펀드를 지목합니다. 가치가 상승한 포지션을 매각하는 대신, 펀드는 이를 사용하여 지정 참가자의 현물 환매 요구를 충족하는 데 사용할 수 있습니다.
제852(b)(6)조에 따라 ETF는 일반적으로 내재된 이익을 인식하지 않고 적격 환매 시 가치가 상승한 자산을 분배할 수 있습니다. 따라서 일부 펀드는 RIC 소득 테스트 통과 여부를 결정할 때 인식되지 않은 이익도 제외해야 한다고 주장합니다.
재무부는 이 전략을 통해 ETF가 실제 경제적 소득에 관계없이 90% 임계값의 적용을 받는 소득을 제한할 수 있다고 말하며, 이러한 해석에 대해 회의적인 시각을 보였습니다.
Article Intelligence
Related Coverage
 CryptoSEC Proposes Letting Advisers and Funds Self-Custody Crypto Assets2시간 전 · 2 min read
 CryptoSEC proposes new crypto asset custody rules for funds — CNBC2시간 전 · 1 min read
 CryptoSEC proposes new rules to ease crypto custody f...2시간 전 · 1 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium