
1994년, 콜카타의 HDFC에 한 젊은 여성이 입사했습니다. 당시 많은 월급쟁이 인도인들처럼 그녀도 정기 예금(recurring deposit)에 매달 수백 루피를 저축하기 시작했습니다. 앱도 없었고, 적립식 투자 계획(SIP)도 없었으며, 그녀는 주식 시장에 대해 전혀 몰랐습니다. 30년 후, 티루바난타푸람의 한 18세 소년은 이미 투자 6년 차에 접어들었습니다. 그는 본인의 계좌를 개설할 수 있을 만큼 나이가 들기 전인 코로나19 봉쇄 기간 동안 아버지의 위탁 계좌(demat account)를 사용하여 투자를 시작했습니다.
금과 LIC 보험에서 SIP와 암호화폐까지: 베이비붐 세대에서 밀레니얼 세대로 변화한 투자 습관
금과 LIC 보험에서 SIP와 암호화폐까지: 베이비붐 세대에서 밀레니얼 세대로 투자 습관이 어떻게 변화했는지 The Economic Times가 보도합니다.
The Economic Times
Publisher
Aug 10, 2026 at 1:00 AM UTC · 15 분 소요
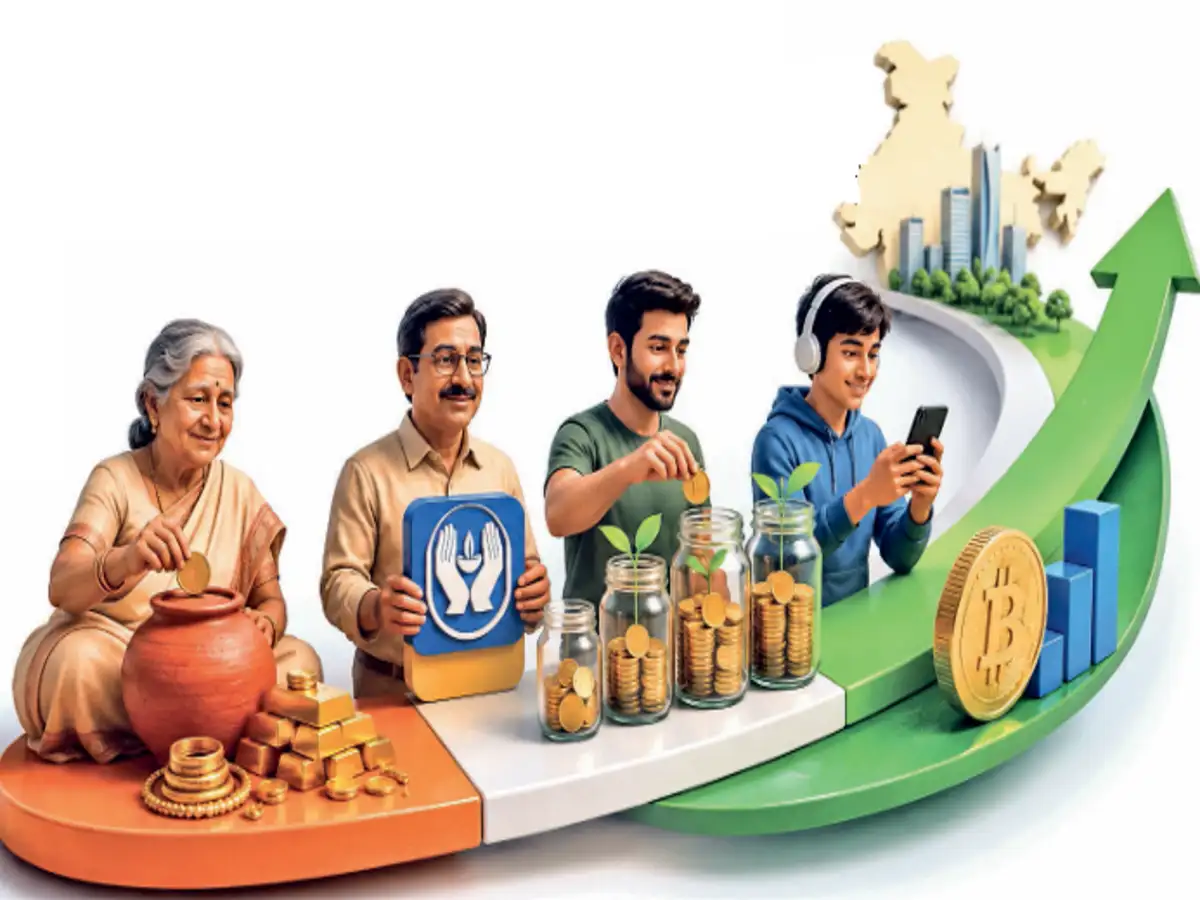
이 두 결정 사이에는 인도인들이 자산을 형성하는 방식이 어떻게 변화했는지에 대한 이야기가 담겨 있습니다. 한 세대는 대안이 거의 없었기 때문에 저축했고, 다음 세대는 대안이 많기 때문에 투자합니다. 그것이 아마도 다른 무엇보다도 경제적 독립(financial independence)이 보여주는 모습일 것입니다.
이 모든 과정이 어떻게 진행되었는지 이해하기 위해, ET Wealth는 18세에서 67세 사이의 투자자 7명을 만났습니다. 그들의 포트폴리오는 서로 매우 다릅니다. 그들 각자는 서로 다른 시대의 인도에서, 서로 다른 상품과 돈의 목적에 대한 서로 다른 생각을 가지고 투자를 시작했습니다. 우리는 오늘날의 젊은 투자자들이 부모 세대와 어떻게 다른지 살펴봅니다.
신중한 저축가
벵갈루루에서 활동하는 67세의 광고 전문가 Pratap Kumar에게 자산 형성은 투자가 아닌 저축으로 시작되었습니다. 그가 1980년대 후반에 돈을 벌기 시작했을 때, 형편은 항상 넉넉하지 않았습니다. "그 당시 월급은 그렇게 높지 않았습니다."라고 그는 회상합니다. 교육시켜야 할 두 아들과 쌓여가는 가계 지출 속에서, 그가 저축할 수 있는 것은 무엇이든 안전하고 친숙한 옵션으로 향했습니다. 금도 그중 하나였습니다. 그는 정기적으로 보석상 할부 제도에 돈을 넣었습니다. "매달 돈을 지불하고 24개월 후에 약간의 추가 금액을 더해 금을 살 수 있었습니다."라고 그는 말합니다. 그는 또한 직장 생활을 하는 동안 퇴직 연금(provident fund)에도 기여했습니다.
계속 읽기 전에
당신은 얼마나 경제적으로 자유롭습니까?
대부분의 사람들은 자신의 경제적 자유를 과대평가합니다. 짧은 설문 조사를 통해 당신의 경제적 자유(Financial Freedom) 점수를 확인해 보세요.
그 저축은 나중에 그가 집의 1층을 짓는 데 도움이 되었습니다. 2001년에 직장을 그만두고 자영업을 시작했을 때, 그는 사업을 일구는 동안 추가 수입을 올리기 위해 몇 년 동안 LIC 및 일반 보험 설계사로 일하기도 했습니다.
Article Intelligence
Topics
Related Coverage
 CryptoApple patches iPhone flaw used in 'extremely sophisticated' attacks, crypto wallets at risk21분 전 · 2 min read
 CryptoLieberman Discusses Challenges Restructuring Professionals Face in Crypto Bankruptcies23분 전 · 1 min read
 PolicySEC Proposes New Offering Framework for Crypto Assets한 시간 전 · 4 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium