
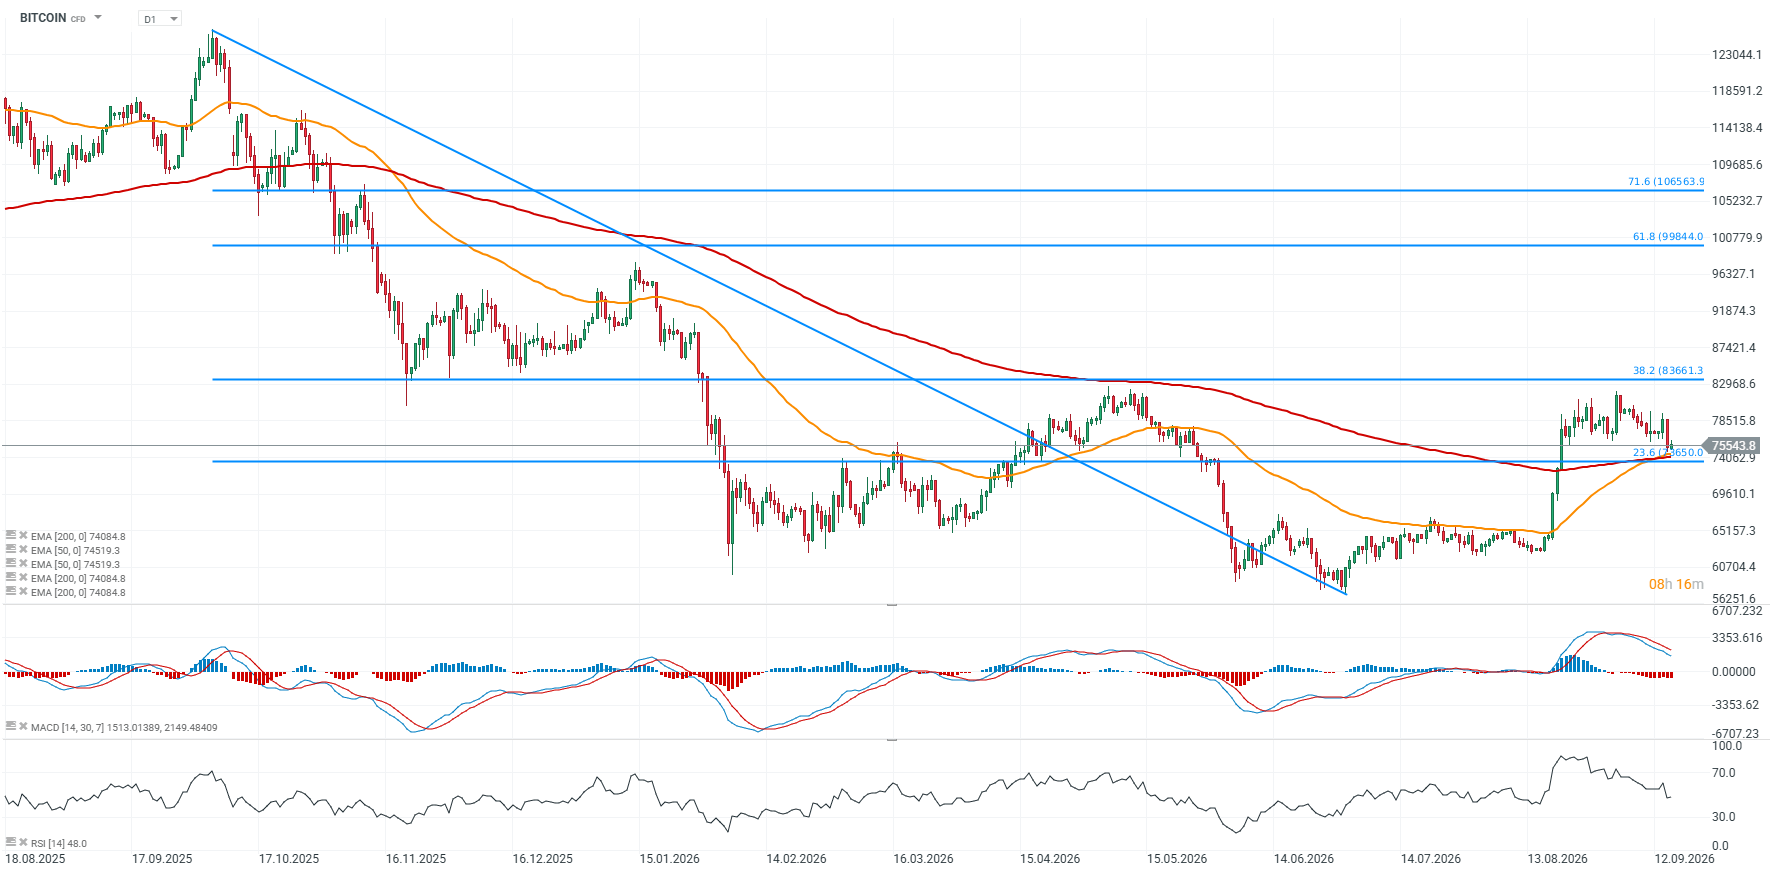
- No mercado de derivativos, a alavancagem permanece elevada, mas parou de aumentar. O open interest de futuros caiu de $37.1 bilhões para $36.4 bilhões, embora ainda permaneça acima da banda superior de $36.0 bilhões.
- O open interest de opções está se mantendo perto de $40 bilhões e permanece acima da banda superior. O spread de volatilidade aumentou para -22.34%, movendo-se abaixo da faixa inferior, enquanto o skew de 25-delta melhorou de -2.05% para 0.94%, embora permaneça abaixo da banda inferior de 3.75%.
- O índice MVRV do ETF caiu para 1.34 e permanece dentro de sua faixa normal. A atividade on-chain também desacelerou, mas sem sair dos níveis típicos: o volume de taxas caiu para $202.6K, o volume de transferências para $4.0 bilhões e os endereços ativos para 610.8K.
- As entradas de capital permanecem construtivas. A variação mensal no realized cap aumentou para 1.0%, bem acima da banda superior de 0.2%, enquanto o índice STH/LTH em 13.7% e a parcela do chamado hot capital em 17.6% permanecem dentro de suas faixas padrão.
- Os detentores de BTC permanecem amplamente lucrativos, embora a lucratividade esteja enfraquecendo gradualmente. Cerca de 66.2% do fornecimento está atualmente em lucro, enquanto a proporção de lucro para prejuízo não realizado está em 8.4%; ambos permanecem acima de suas bandas estatísticas superiores. Ao mesmo tempo, a proporção de lucro para prejuízo realizado caiu de 1.0 para 0.5, mas permanece positiva.
- No geral, os dados apontam para uma pressão de venda mais forte em fluxos à vista, derivativos e ETFs, embora o Bitcoin ainda esteja se mantendo dentro de sua faixa de consolidação mais ampla. Não há sinais claros de pânico, e o mercado continua a absorver a pressão de venda em níveis de preço progressivamente mais baixos. Mesmo assim, o novo capital está entrando no mercado com mais cautela.
Os ETFs de Bitcoin voltaram a vender? Criptomoedas se preparam para o Fed
Os ETFs de Bitcoin voltaram a vender? Criptomoedas se preparam para o Fed XTB.com
XTB.com
Publisher
Sep 16, 2026 at 2:41 PM UTC · 5 min de leitura
Key Signal
$440.5M Weekly ETF outflow
Entities
bitcoin
Market Impact
BTC+0.36%$76,419
Last Updated
há um dia
Market Context
Bitcoin
BTC
$76,419
+0.36% (24H)
Market Cap
$1.53T
24H Volume
$18.4B
24H High
$77,095
Article Intelligence
Key Entities
Topics
Related Coverage
 CryptoBitcoin Price Unlikely To Be Bothered by Interest Rate Hike: Grayscalehá 2 horas · 2 min read
 CryptoBitcoin ETFs predicted to triple gold assets de...há 2 horas · 1 min read
 CryptoBitcoin ETFs could hold 3x more assets than gol...há 3 horas · 1 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium