
A volatilidade, liquidez, custos de financiamento e infraestrutura de custódia das criptos estão evoluindo, abrindo novas possibilidades para produtos estruturados, ao mesmo tempo que deixam os investidores com riscos familiares a considerar.
SRP Americas 2006: produtos estruturados de cripto testam mitos do mercado
SRP Americas 2006: produtos estruturados de cripto colocam mitos do mercado à prova em structuredretailproducts.com
structuredretailproducts.com
Publisher
Sep 30, 2026 at 4:27 PM UTC · 4 min de leitura
Key Signal
~$30B Bitcoin options open interest
Market Impact
Total MCap+0.32%
Last Updated
há 25 dias
As criptos continuam sendo uma classe de ativos de alto risco, mas a infraestrutura de mercado ao seu redor está se desenvolvendo rapidamente, desafiando algumas das suposições que limitaram seu uso em produtos estruturados.
As criptos são altamente correlacionadas quando você olha para os principais ativos - Jeremy Dominh
Esse foi o tema central de um bate-papo informal no SRP Americas 2026, que examinou uma série de suposições comuns sobre produtos estruturados de cripto, desde volatilidade e liquidez até stablecoins, barreiras, custódia e tokenização.
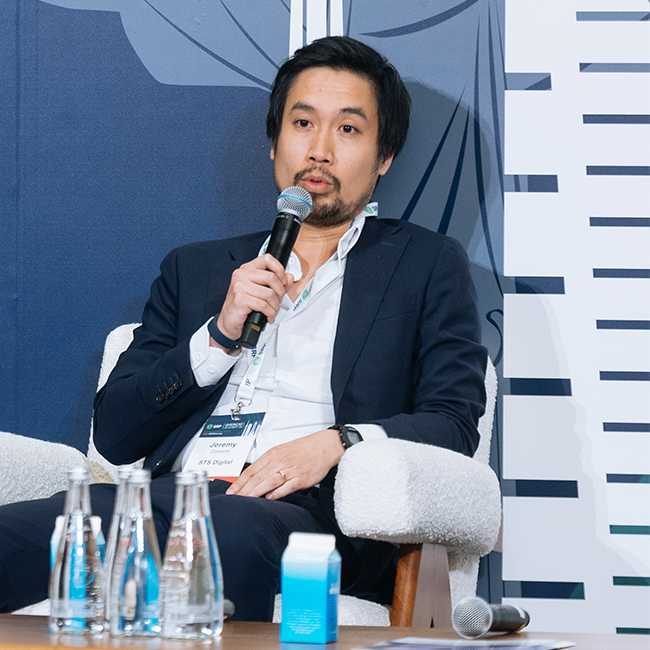
Jeremy Dominh (foto), chefe de soluções estruturadas de cripto e representante sênior de QIS na STS Digital, argumentou que muitos dos princípios que sustentam os produtos estruturados tradicionais também se aplicam às criptos, embora o mercado subjacente introduza diferentes fontes de volatilidade, correlação e financiamento.
“A volatilidade não é necessariamente algo ruim”, disse ele. “É algo que você pode gerenciar.”
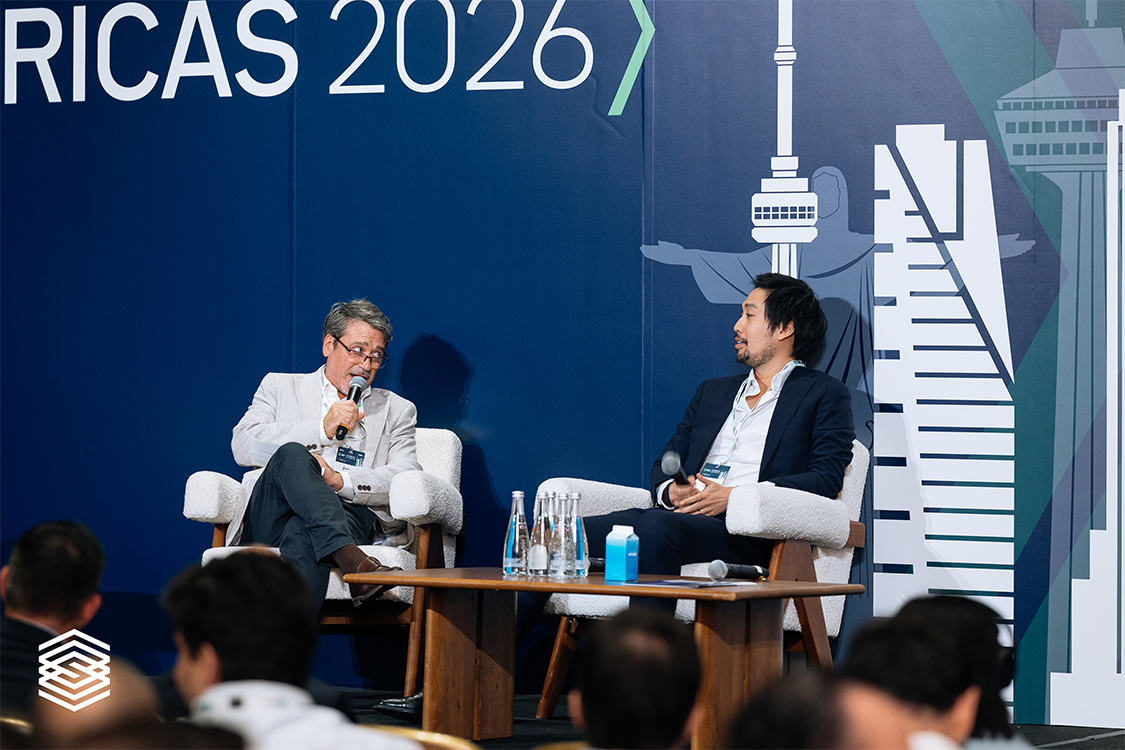
Da esquerda para a direita: Pablo Conde, SRP e Jeremy Dominh, STS Digital
Dominh apontou as estratégias de opções como uma forma de gerenciar a volatilidade elevada das criptos. Quando a volatilidade implícita está alta, os investidores podem potencialmente vender opções para gerar rendimento, enquanto a volatilidade mais baixa pode criar oportunidades para comprar opções para participação na alta ou proteção na baixa.
Volatilidade at-the-money de cerca de 30–35% para o Bitcoin e cerca de 50% para o Ethereum, observando que a volatilidade do Bitcoin pode agora ser comparável à de algumas ações de tecnologia altamente voláteis, de acordo com Dominh.
Estratégias de meta de volatilidade também podem ajudar a tornar a exposição a cripto mais adequada para investidores com parâmetros de risco definidos, disse ele.
Economias diferentes
Embora os produtos estruturados possam usar blocos de construção familiares, como opções, forwards, volatilidade e correlação, os mercados de cripto podem produzir economias diferentes.
Um exemplo é o skew de volatilidade. Dominh disse que a forte demanda por exposição de alta pode tornar as opções de compra (calls) relativamente caras, influenciando a economia de produtos projetados para aumentar retornos ou gerar renda.
A correlação é outra consideração. Bitcoin, Ethereum e Solana podem exibir correlações muito altas, potencialmente limitando os benefícios de diversificação de cestas worst-of.
“As criptos são altamente correlacionadas quando você olha para os principais ativos”, disse Dominh.
Como resultado, estruturas de ativo único, particularmente em Bitcoin e Ethereum, continuam sendo uma parte importante do mercado.
O financiamento é outra área onde as criptos diferem dos subjacentes tradicionais. O preço forward pode refletir a base do Bitcoin e os rendimentos de finanças descentralizadas, além das taxas de juros convencionais, enquanto ativos de proof-of-stake, como Ethereum e Solana, podem gerar renda de staking.
O Bitcoin em si não gera um rendimento nativo, embora o mercado esteja desenvolvendo empréstimos e outras estruturas que buscam gerar retornos contra garantias em Bitcoin.
Suavizando restrições
A suposição de que a adoção institucional resolverá automaticamente as restrições de liquidez das criptos também merece ressalvas.
Dominh disse que o mercado institucional de derivativos se desenvolveu substancialmente, apontando para cerca de US$30bn de juros em aberto em opções de Bitcoin e bilhões de dólares em negociações diárias de opções.
Isso não elimina o risco de liquidez, mas altera a economia de acesso à classe de ativos para investidores institucionais e provedores de produtos estruturados.
O painel também considerou as stablecoins e se elas podem ser tratadas como o equivalente a fiat dentro do ecossistema cripto.
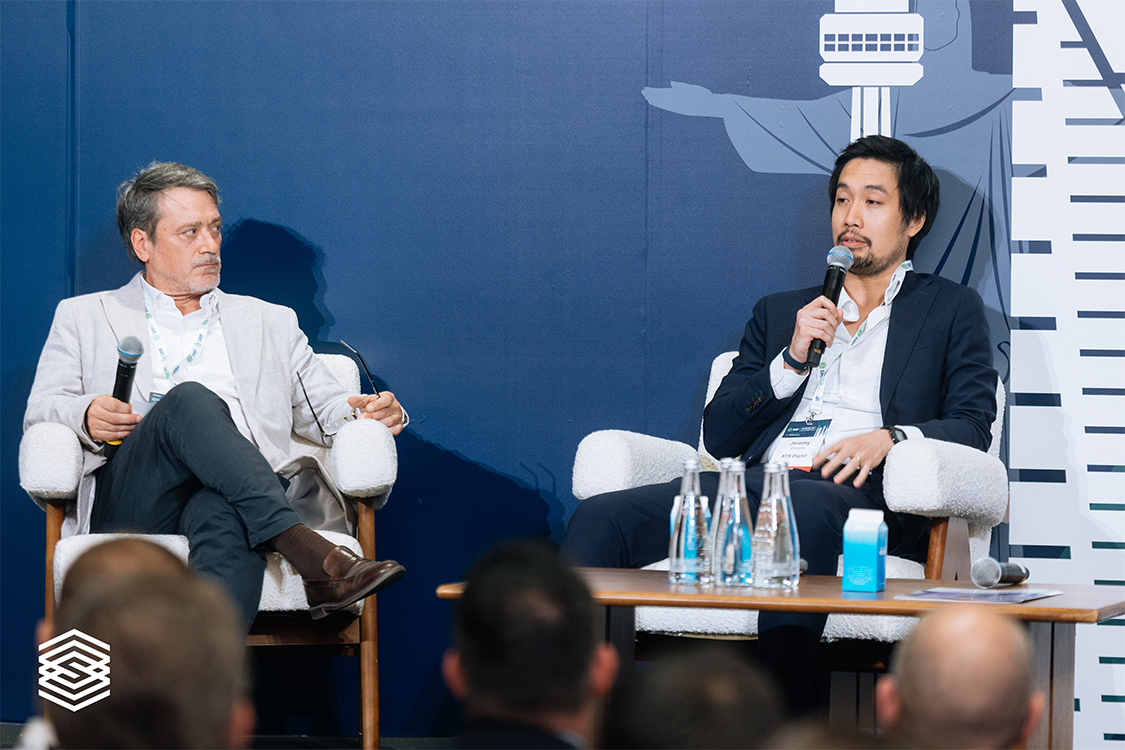
Da esquerda para a direita: Pablo Conde, SRP e Jeremy Dominh, STS Digital
Dominh disse que as stablecoins desempenham uma função transacional semelhante em redes blockchain, mas carregam riscos adicionais. Os investidores precisam considerar o emissor, os arranjos de reserva, a transparência e a qualidade e liquidez dos ativos que lastreiam o token.
Stablecoins que rendem juros podem introduzir riscos adicionais, incluindo segurança cibernética e exposição de liquidez onde as reservas são implantadas em protocolos.
Uso de barreiras
A possibilidade de as criptos caírem para zero continua sendo uma das preocupações fundamentais para investidores que buscam acessar essa classe de ativos, mas os produtos estruturados podem oferecer possibilidades diferentes.
Dominh argumentou que as barreiras podem ser projetadas em torno da probabilidade de um evento de mercado específico ocorrer, em vez de simplesmente a volatilidade principal do subjacente.
Sob as suposições discutidas, uma barreira knock-in americana de 50% poderia ter uma probabilidade implícita de ser atingida de cerca de 10%, enquanto uma barreira de 40% poderia ter uma probabilidade implícita de cerca de dois por cento, citou ele como exemplo.
Os números foram apresentados como ilustrativos, não como previsões ou garantias, mas o ponto mais amplo era que a volatilidade elevada não torna automaticamente as estruturas de barreira inviáveis.
Evolução de capital e custódia
Encargos de capital e requisitos de custódia também complicaram historicamente o acesso institucional às criptos.
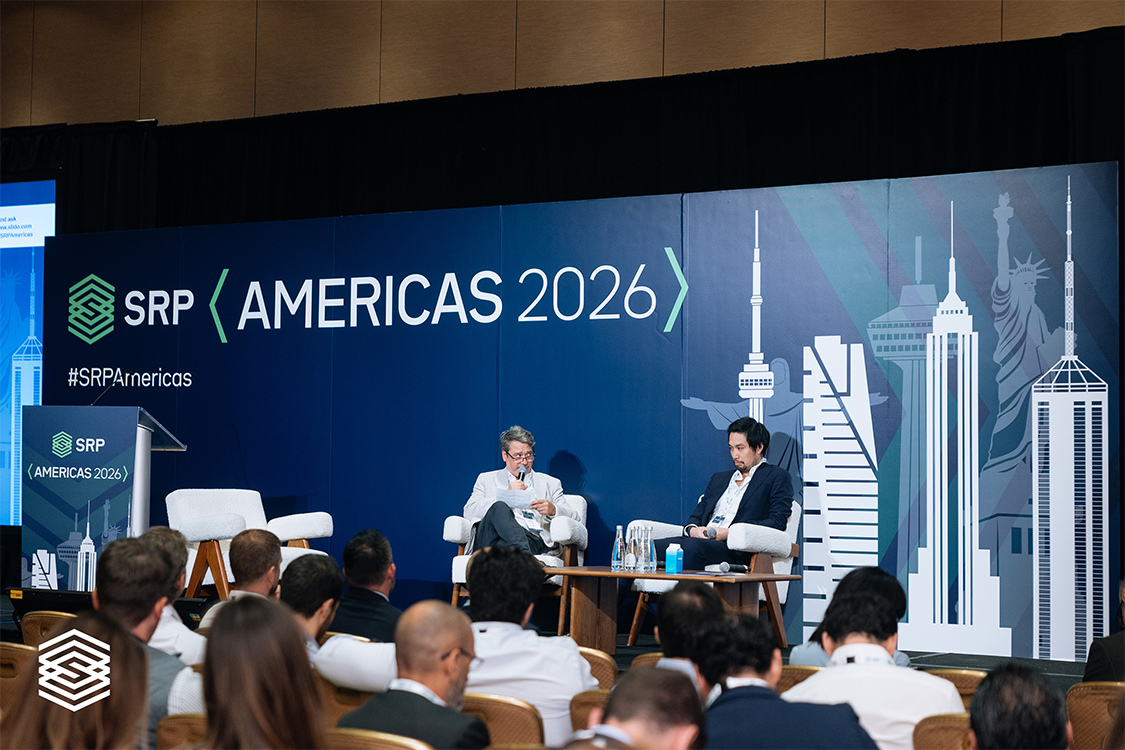
Da esquerda para a direita: Pablo Conde, SRP e Jeremy Dominh, STS Digital
Dominh disse que os bancos podem obter exposição por meio de derivativos ou arranjos de custódia segregados sem necessariamente manter os ativos subjacentes diretamente em seus balanços patrimoniais.
“O ecossistema de custódia também se ampliou, variando de custódia bancária e provedores institucionais até a autocustódia”, disse ele.
“Ao mesmo tempo, o aumento da liquidez do mercado está pressionando os custos de entrada e saída, tornando os spreads grandes mais difíceis de justificar para investidores institucionais.”
O resultado é um mercado que está se tornando mais familiar para as instituições financeiras tradicionais, mesmo que sua infraestrutura permaneça diferente das classes de ativos convencionais.
Utilidade mais ampla
A tokenização de ativos do mundo real é frequentemente apresentada como a principal rota para a utilidade futura das criptos, mas Dominh apontou para uma gama mais ampla de aplicações potenciais.
“Para produtos estruturados, a questão relevante é cada vez mais como a infraestrutura de cripto pode ser combinada com invólucros de investimento estabelecidos, em vez de se as finanças tradicionais e os ativos digitais permanecem separados”, disse ele.
A STS Digital trabalha com clientes integrados diretamente, bem como com instituições e provedores de emissão, incluindo estruturas emitidas por meio de SPVs remotas à falência. Formatos tokenizados também podem fornecer uma alternativa para investidores que buscam manter exposições em carteiras.
A discussão finalmente retornou à distribuição. Maior envolvimento dos bancos, infraestrutura de mercado mais forte, familiaridade dos consultores e aumento da confiança dos investidores poderiam contribuir para uma adoção mais ampla.
O desafio para os produtos estruturados de cripto, de acordo com Dominh, é “mudar o foco de se o subjacente pode ser estruturado para se o produto resultante oferece uma combinação suficientemente convincente de payoff, financiamento, liquidez, custódia e distribuição para os investidores usarem”.
Você tem uma história confidencial, dica ou comentário que gostaria de compartilhar? Entre em contato conosco | SRP (structuredretailproducts.com)
Sourced by
Originally reported by structuredretailproducts.com
NewsLayer coverage based on externally reported material.
The Daily Brief
The onchain economy, before your day starts.
Curated markets, onchain insights, and key headlines — delivered every weekday morning.
Weekdays · Free · ~5 minute read
0
Applause
Was this article helpful?
Market Context
Bitcoin
BTC
$80,466
+0.11% (24H)
Market Cap
$1.62T
24H Volume
$10.3B
24H High
$80,919
Article Intelligence
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium


