
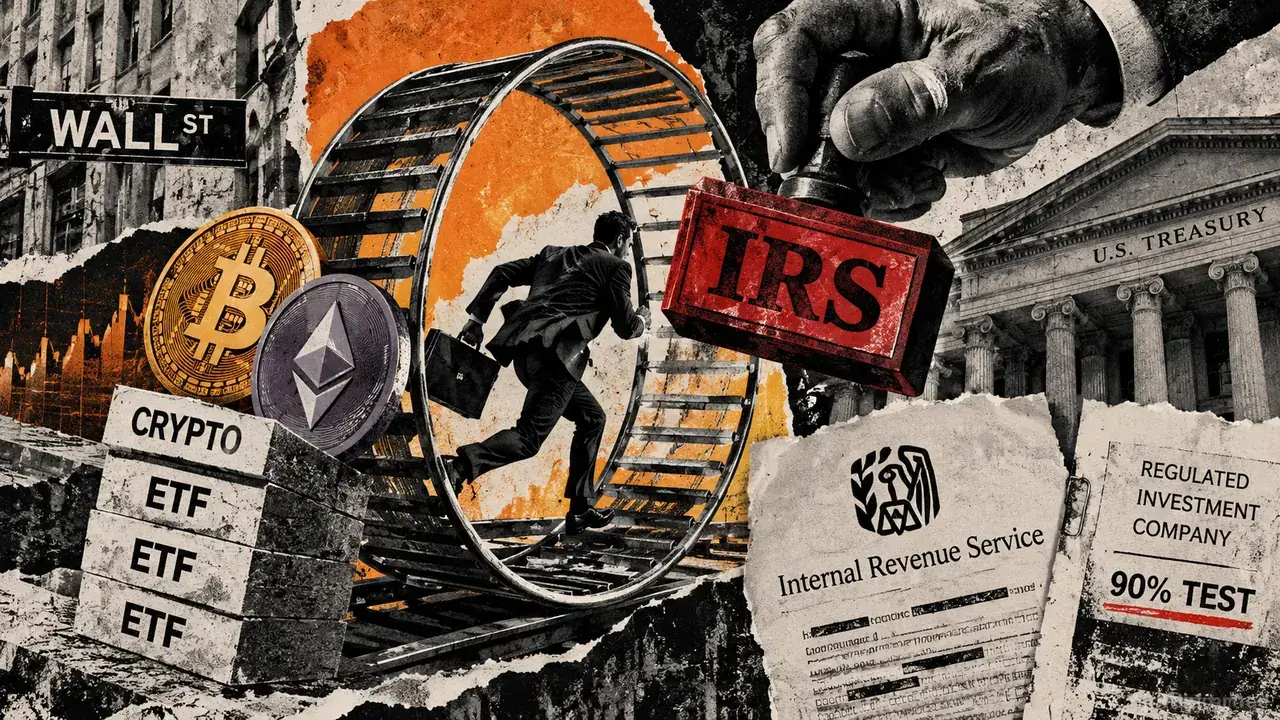
美国国税局 (IRS) 正在审查一项加密货币相关 ETF 的税务策略,此时华盛顿正加强打击旨在避开应税收益的架构。
$7 billion 加密货币 ETF 架构热潮遭遇 IRS
$7 billion 加密货币 ETF 架构热潮刚刚遭遇了 IRS。CryptoSlate
CryptoSlate
Publisher
Sep 29, 2026 at 3:51 PM UTC · 4 分钟阅读
Key Signal
90% RIC qualifying income threshold
Last Updated
2 天前
财政部和 IRS 将数字资产确定为基金管理人可能过度解读税收条款以超出其预期用途的一个领域,这为出台额外规则或加强执法打开了大门。
在 X 上,财政部长 Scott Bessent 表示,这些机构“正认真打击旨在逃税或利用联邦税法的交易”,并将该通知视为针对以税务为动机的投资策略的更广泛行动的一部分。
此举让加密 ETF 市场面临新的税务问题。过去一年,该市场一直在采用传统基金长期使用的实物机制。去年,美国证券交易委员会 (SEC) 批准了现货加密交易所交易产品的实物申购和赎回,称这一变化可以降低成本和价格滑点。
财政部并未对传统的 ETF 赎回提出质疑。相反,其关注重点在于利用这些交易来实现税务结果的架构,监管机构称这些结果可能与基金的底层经济效益几乎没有关系。
加密货币通过 90% 税务测试进入 IRS 视线
问题的核心是监管受监管投资公司 (RIC) 的规则,其中包括美国大部分 ETF 行业。
为了保留其优惠税务待遇,RIC 通常必须从合格来源获得至少 90% 的年度总收入,这些来源包括股息、利息以及涉及股票、证券和某些货币的收益。
财政部表示,一些 ETF 辩称,他们可以将这些类别之外的资产收益完全排除在计算之外。
该通知特别指出了直接或通过委托人信托持有商品或数字资产的基金。基金可以利用升值仓位来满足授权参与者的实物赎回,而不是出售该仓位。
根据第 852(b)(6) 条,ETF 通常可以在符合条件的赎回期间分配升值财产,而无需确认其中的内含收益。因此,一些基金辩称,在确定它们是否通过 RIC 收入测试时,也应排除这些未确认的收益。
财政部表示,该策略可能允许 ETF 无论其实际经济收入如何,都限制受 90% 门槛约束的收入,这显示出其对该解释的怀疑。
这并不等同于禁止。政府已索取有关该做法的信息,并正在考虑随后应采取何种行动(如果有的话)。
其处理方式与同一监管行动中涉及的另一项策略形成对比。税务裁决 2026-20 拒绝了某些预先安排的交易,即投资者在通过赎回快速移出这些资产之前,先向 ETF 贡献升值证券,从而使投资者在不初始确认内含收益的情况下获得不同的投资组合。
Bessent 对这些第 351 条转换的立场更为明确,称这些交易“在现行法律下行不通”。
IRS 表示,这些安排可以被重新定性为应税交易,这使其处于政府打击行动的更高级阶段,相比之下,随附通知中确定的数字资产策略尚处于初期。
加密货币实物基础设施已达数十亿规模
在此次审查之前,实物转让迅速成为美国加密投资产品背后运作机制的重要组成部分。
根据 BlackRock 最新的季度备案文件,其旗下 iShares Bitcoin Trust ETF (IBIT) 在 2026 年前六个月通过实物赎回分配了约 54.9 亿美元的 Bitcoin。其中约 38.5 亿美元发生在第二季度。
Article Intelligence
Related Coverage
 CryptoSEC Admits Regulation Has Lagged Bitcoin, Proposes New Custody Rules2 小时前 · 1 min read
 CryptoSEC Proposes New Rule for Investment Advisers to Hold Bitcoin for Clients: Which Coins Will See Over $100 Trillion in Managed Funds First?2 小时前 · 3 min read
 PolicySEC Floats Framework for Holding Crypto Assets2 小时前 · 1 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium