
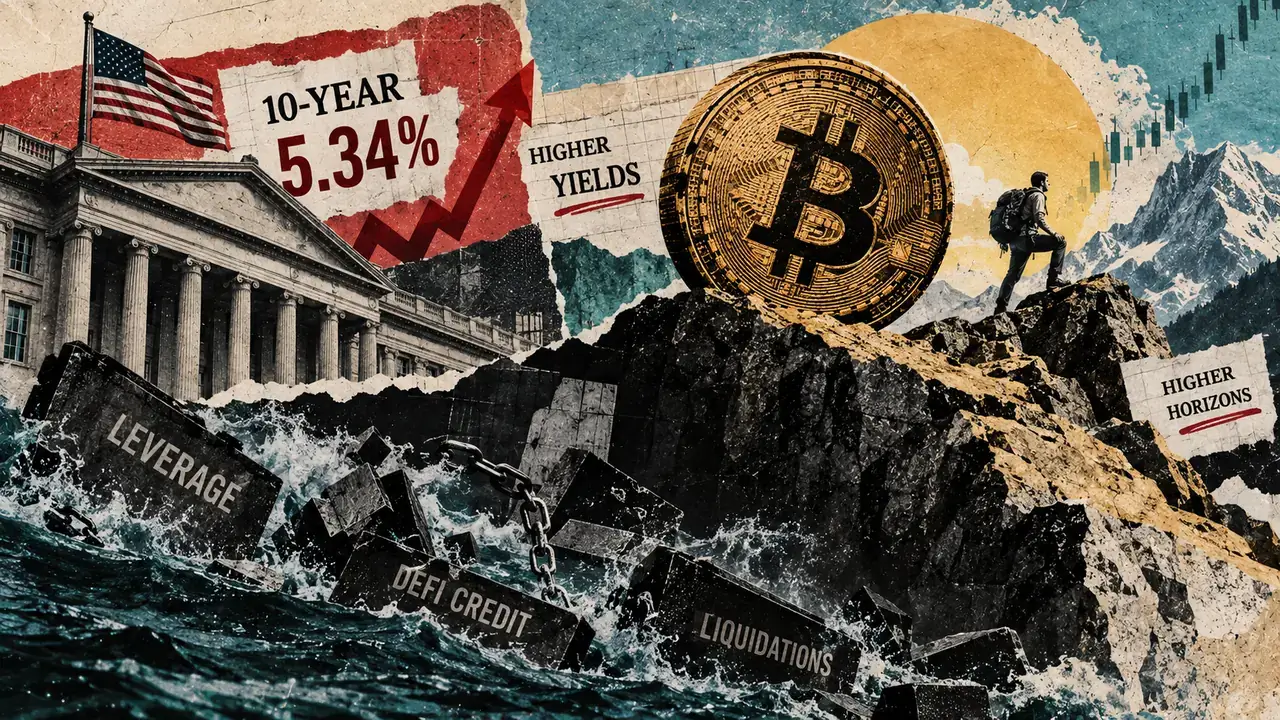
US 10-year Treasury 收益率在 Oct. 1 触及 5.34%,为其自 2002 年以来的最高点,为第三季度画上了句号,在该季度中它攀升了近 90 个基点,是本世纪最大的季度涨幅。Bitcoin 在同样的 3 个月内上涨了约 43%,Ethereum 上涨了约 71%。
Bitcoin 熬过了 5% 的收益率,但加密货币的廉价资金时代已告终
Bitcoin 熬过了 5% 的收益率,但加密货币的廉价资金时代已告终 CryptoSlate
CryptoSlate
Publisher
Oct 2, 2026 at 12:20 PM UTC · 4 分钟阅读
Key Signal
$6.3B Q3 Bitcoin ETF inflows
Entities
bitcoin
Market Impact
BTC-0.51%$79,608
Last Updated
25 天前
Bitcoin 在 $80,000s 中间范围内交易,而收益率冲击最清晰的证据在于围绕其构建的融资中。
5% 的收益率提高了门槛,第三季度的买家跨越了它
Federal Reserve 的 H.15 发布(针对 Oct. 1 将 10-year 定在 5.29%,30-year 定在 5.64%,10-year 实际收益率为 2.93%)。经通胀调整后的政府债务回报现在正与无票息资产竞争。
债券收益率在 US、France、Germany、Japan 和 UK 均攀升至新高,其中 UK 的 30-year 借贷成本自 1998 年以来首次达到 6%。Brent 原油也回升至每桶 $100 以上。
在此背景下,在 US 交易的现货 Bitcoin ETF 在第三季度吸引了约 $6.3 billion,Ethereum ETF 吸引了约 $3 billion。
Citi 将其 12-month Bitcoin 预测从 $82,000 上调至 $113,000,理由是更强劲的加密货币活动、ETF 流入以及顾问和经纪业务的逐渐配置。较高的收益率仍然是阻力,而其他需求来源在第三季度超过了它。
一个季度让长期关系保持开放,ETF 需求和顾问配置与收益率共同塑造了结果。
在 Sept. 23,更强劲的 PMI 推高了收益率,Bitcoin 跌至 $85,000 以下,单小时内多单清算达 $135.8 million,24 小时内达 $510 million。
另一次涉及 石油、债券收益率和 Fed 预期的能源冲击 引发了约 $568 million 的强制清算。该季度的方向在两次事件中得以幸存,杠杆交易者承担了损失。
Bitcoin 杠杆重新定价
在 Sept. 25,选定交易所的 open interest 下降了 14.3%,当时 Bitcoin 维持在 $84,000 附近且 10-year 为 5.22%。更高的基准利率提高了显性借贷和隐性杠杆(如永续期货、基差交易、期权结构和抵押贷款)的资本成本。
宏观冲击还会提高波动性,足以迫使牛市内部进行去杠杆。
根据 Skadden 的说法,Bitcoin Treasury 公司通过普通股、优先股和可转换债务为购买提供资金。当股票交易价格高于资产净值(NAV)时,该模型就奏效了,因为以高于其背后加密货币的价格出售股票可以为每股购买更多的加密货币。
Goodwin 描述了该行业从 溢价估值向 NAV 或更低水平 的压缩,依赖溢价定价的股权和债务的商业模式面临压力,许多 Treasury 公司现在的交易价格处于或低于 NAV。
Market Context
Bitcoin
BTC
$79,610
-0.51% (24H)
Market Cap
$1.60T
24H Volume
$20.6B
24H High
$80,702
Article Intelligence
Related Coverage
 CryptoStandard Asset Company opens UAE office to drive $1.5B bitcoin and real estate strategy32 分钟前 · 2 min read
 CryptoStoneX lifts Strive price target 34% as new stock offering bolsters bitcoin strategy34 分钟前 · 1 min read
 CryptoOver $1.1B in Bitcoin moved from Arbistar Ponzi wallets after collapse, Spanish probe reveals37 分钟前 · 1 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium