
在金融史的大部分时间里,新市场的供应——而非需求——一直是瓶颈。区块链消除了这一瓶颈。我相信这将释放净新市场的爆发式增长。
区块链创造纯增量市场
区块链创造纯增量市场 a16z crypto
a16z crypto
Publisher
Sep 29, 2026 at 1:01 PM UTC · 7 分钟阅读
市场是风险转移的机制。每一笔交易仅仅是交易双方同意以约定的价格转移某些风险敞口。抽象地讲,风险可以沿着两个独立的轴来表达:
- 单位:底层风险敞口(例如,公司的现金流、一桶原油、选举结果、借款人的信用、GPU小时)
- 工具:转移该风险敞口的机制(例如,现货、定期期货、永续合约、期权、事件合约)
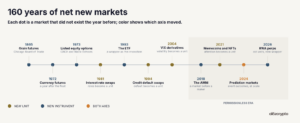
几乎所有的金融史都是关于在某个轴上缓慢创新的故事。在1865年芝加哥上市谷物期货之前,现货谷物市场已经存在了几千年。货币在1971年开始浮动,并在1972年出现了期货。股票期权作为定制的交易商合约存在了几个世纪,然后在1973年CBOE和Black-Scholes出现时成为上市市场。ETF直到1993年才出现。
新的风险单位甚至更加罕见。利率直到1981年才被广泛交易。违约风险直到1994年信用违约互换(CDS)出现后才得以转移。波动率直到2004年的VIX衍生品才出现。事件结果直到过去几年通过预测市场才成为真正的市场。
这些市场的需求可以说从来不是问题。早在CBOT成立之前,农民就想对冲收成。早在CDS出现之前,债权人就想转嫁违约风险。阻碍增长的始终是这些市场的供应。从历史上看,有两件事限制了供应:
- 上市委员会和法律框架
- 地理碎片化
区块链消除了这两者。它们使发行变得无需许可,并使分发变得全球化。在我看来,这是其最核心的杀手级用例:区块链是第一种让市场供应能够赶上潜在全球需求的技术。
这一论点在经验上也得到了体现。加密货币中几乎每一个定义类别的成果都是这一杀手级用例的下游产物。从永续合约(perps)和现货DEX到预测市场,再到借贷市场、模因币、NFT和代币化实物资产,价值都累积到了那些在链上拥有发行权和/或净新市场交易所的人手中。
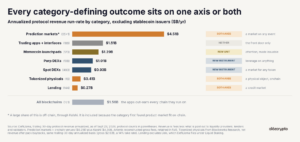
这些类别中的每一个要么以无需许可的方式创造了一个净新的风险单位,要么创造了一种转移该风险的新颖方式。
在单位方面,加密货币工程化了以前几乎没有或根本没有金融表达的风险敞口。预测市场虽然可以追溯到Iowa Electronic Markets,但在链上找到了产品市场契合度并实现了爆发式增长,将离散事件——选举、美联储决定、法院裁决——转化为可交易单位。点对点借贷市场将个人信用关系转变为具有实时连续价格的东西。上市前(Pre-IPO)市场将仅限于少数二级经纪人的风险敞口转变为用户可以大规模交易和持有的资产。甚至模因币和NFT也将注意力流和文化相关性等抽象风险单位转化为清晰且可交易的市场。
此外,加密货币同样产生或扩展了转移这些风险单位的新颖机制。AMM让市场在做市商同意报价之前就已存在。永续合约(Perps)最初于1993年提出,通过将过时的、碎片化的风险敞口折叠成一个由资金费率平衡的合约,在链上找到了产品市场契合度。二元合约将事件结果转变为1美元或归零的可交易市场。点对池借贷用共享池和利用率曲线取代了双边贷款。联合曲线(Bonding curves)融合了发行和价格发现,因此资产从第一个买家开始就拥有市场。
Article Intelligence
Topics
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium