
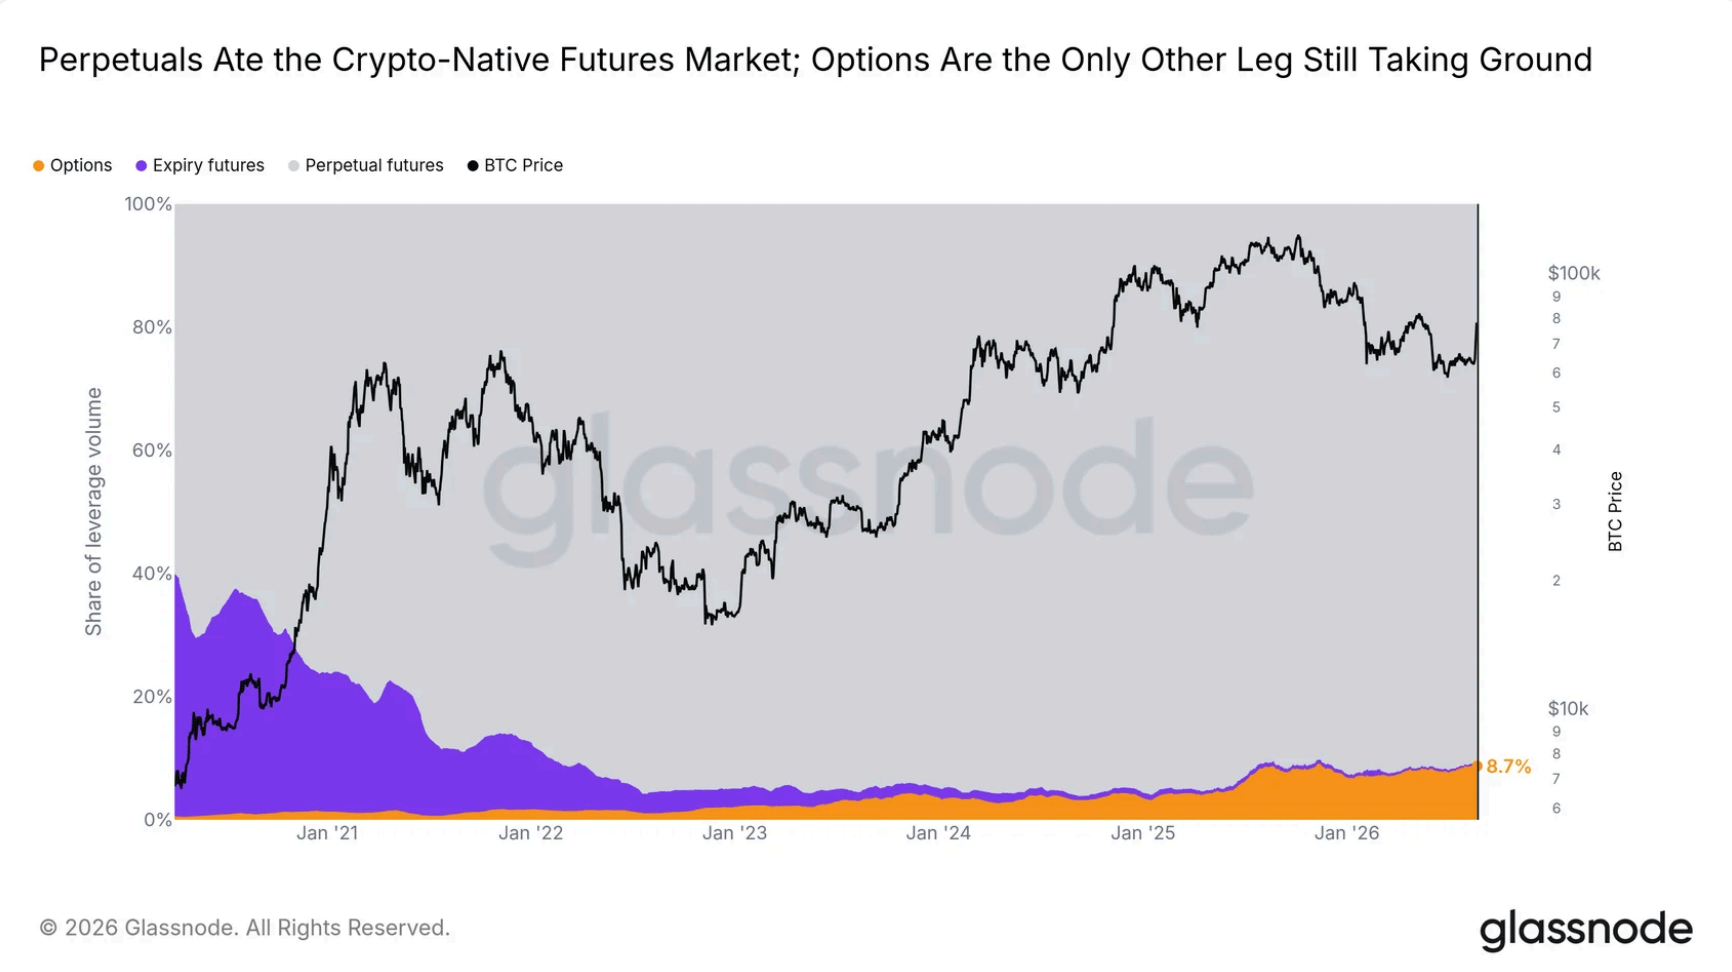
过去五年,比特币衍生品市场发生了一件奇怪的事情。市场规模变得更大,机构发挥的作用也大得多,交易所提供了更复杂的产品,交易员在风险转移方面也变得更加得心应手。与此同时,曾帮助建立该市场的其中一种产品,在比特币衍生品最初兴起的加密原生平台上却几乎消失了。
随着交易员放弃传统风险,离岸 Bitcoin 期货暴跌 97%
随着交易员放弃传统风险,离岸 Bitcoin 期货暴跌 97% CryptoRank
CryptoRank
Publisher
Sep 20, 2026 at 5:22 PM UTC · 8 分钟阅读
Key Signal
97% Offshore dated futures decline
Entities
bitcoin
Market Impact
BTC-0.26%$85,745
Last Updated
3 天前
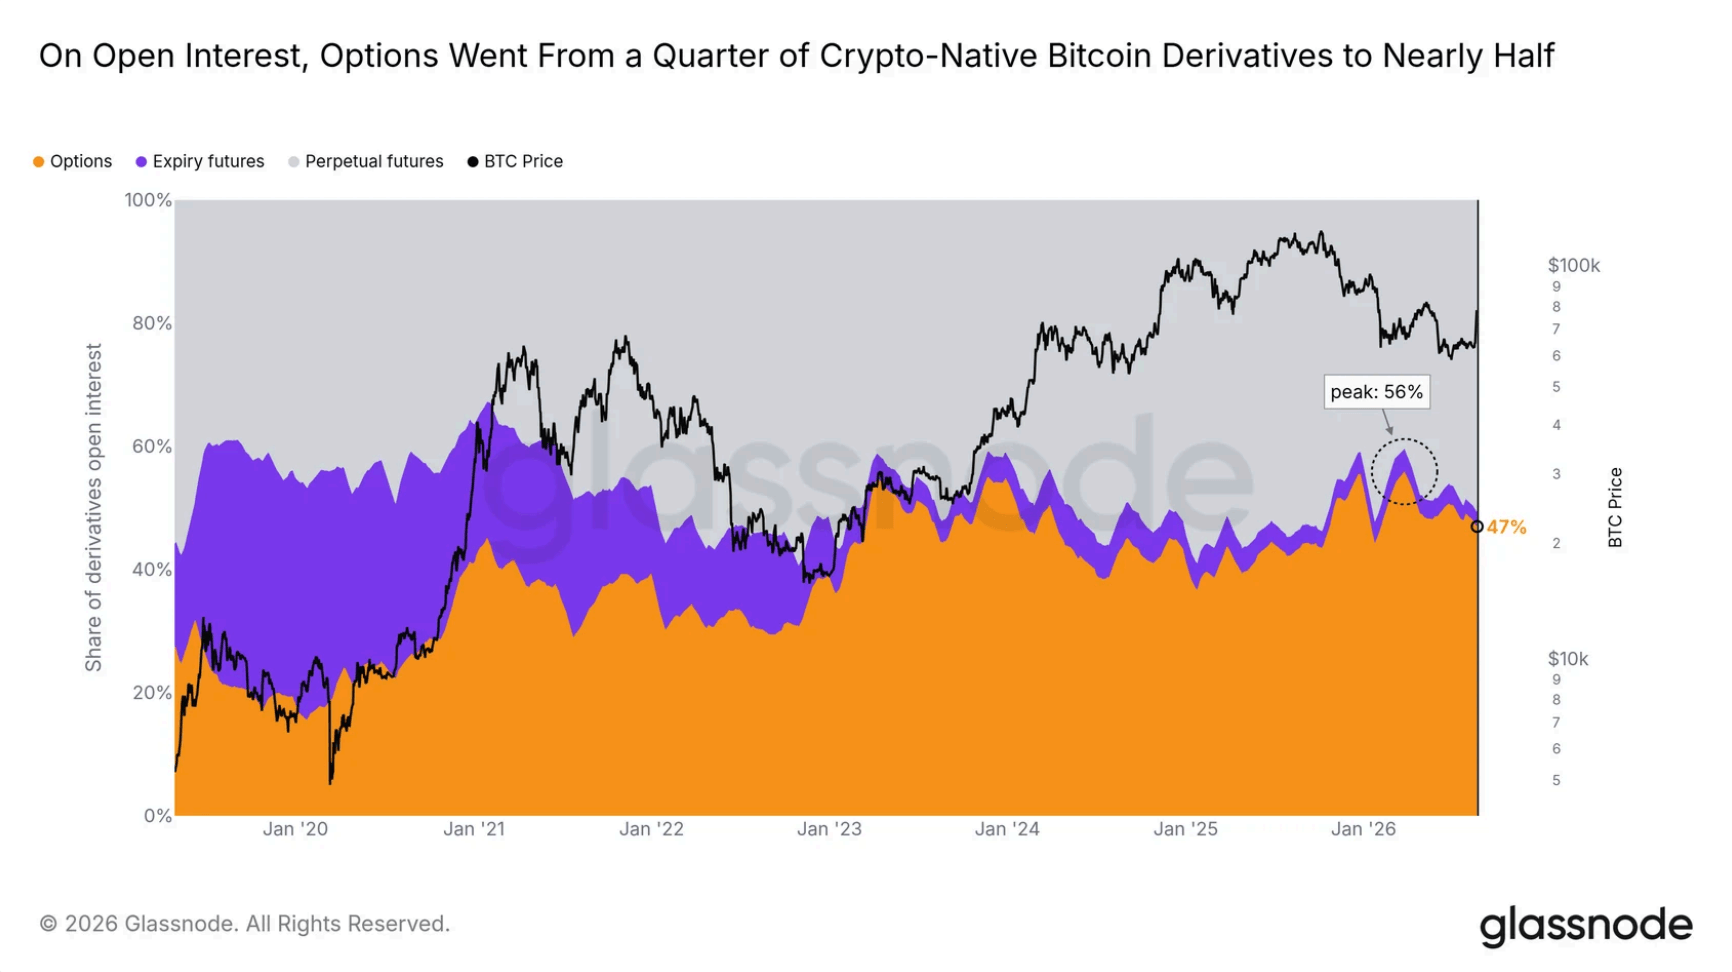
根据 Glassnode 追踪的离岸平台数据,定期期货交易量现在比 2021 年的水平低了约 97%。与此同时,期权已从约占加密原生比特币衍生品持仓量的四分之一扩大到近一半,在 Glassnode 自 2019 年以来研究的五个市场阶段中,有四个阶段的份额都在增长。
很容易将其描述为期权取代了期货,但事实并非如此。比特币衍生品已将旧的期货市场分割为两种更适合不同类型风险的产品:永续合约成为了进行杠杆方向性投注且无需担心到期日的最简单方式,而期权则承担了更多围绕套期保值、波动性、下行保护以及围绕特定价格或日期构建的交易工作。
这种划分挤压了夹在两者之间的定期期货。
CryptoSlate 多年来一直在关注这一进程。一份 2024 年关于比特币期权如何影响加密市场的报告研究了大规模到期如何重新排列持仓量并影响短期交易。根据 CryptoSlate 的期权与期货分析,到 2025 年 3 月,比特币的期权与期货持仓量比率在不到一周的时间内从 57.8% 攀升至 69.6%,而 Ether 的比率则保持在低得多的水平。
该比率最终在 2026 年 1 月发生逆转,当时比特币期权持仓量达到约 $74.1 billion,而期货约为 $65.22 billion,这是 CryptoSlate 首次记录到期权占据更大的头寸库存。CryptoSlate 的 1 月衍生品报告捕捉到了这一转变发生的过程。
新的 Glassnode 数据补充了一些快照无法提供的信息,因为它展示了跨越多个市场周期的重组,更重要的是,它让人们更容易看清旧的期货活动流向了哪里。
期货市场一分为二
传统期货都有一个附带的日期。购买一份 12 月的比特币期货,合约最终会到期,这意味着交易员必须结算、平仓或将头寸滚动到另一个到期日。
这种结构在围绕标准化的月度和季度合约构建的传统市场中仍然运作良好。然而,加密货币全天候交易,并最终创造出了一种更适合这种环境的产品。
永续合约取消了到期日,只要有足够的保证金,交易员就可以一直持有头寸,而多头和空头之间定期进行的资金费率支付有助于使合约价格接近标的现货价格。
对于只想获得杠杆化比特币敞口的人来说,这很难被超越,因为没有合约展期需要管理,也无需决定哪个到期日的流动性最深。规模最大的永续合约可以简单地成为显而易见的交易场所。
Binance 市场 9 月 18 日的一份快照显示了这种偏好能达到何种程度。在东部时间 03:25 左右,该交易所的 BTCUSDT 永续合约持有约 108,289 BTC 的持仓量,而 BTCUSDC 永续合约又持有 19,465 BTC。按照各自的标记价格计算,这两份合约代表了约 $9.93 billion 的未平仓头寸。
Market Context
Bitcoin
BTC
$85,713
-0.29% (24H)
Market Cap
$1.72T
Circulating Supply
20.1M BTC
24H Volume
$40.9B
24H High
$87,274
Article Intelligence
Key Entities
Related Coverage
 CryptoBitcoin bull market ‘confirmed’ but $90K presents profit-taking risk: Analysis1 小时前 · 2 min read
 CryptoBitcoin ETF Inflows Hit $999M in Biggest Day Since October 20251 小时前 · 3 min read
 CryptoBitcoin Cash jumps 29% after CME futures listin...2 小时前 · 1 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium