
在这周之后,你可能会认为消费者 AI 正在卷土重来。
消费级 AI 的丑陋经济学
前沿实验室对消费级 AI 变得畏首畏尾是有原因的——而且并不是因为技术不够好。
Russell Brandom
Publisher TechCrunch AI
Sep 30, 2026 at 5:24 PM UTC · 4 分钟阅读
Key Signal
2.2% Consumers paying for AI
Last Updated
10 天前
Meta 的个人 AI 助手 Muse 及其毛绒吉祥物 Jolly 已经出人意料地走红。OpenAI 的 Dots 就在昨天发布,似乎也在追求同样的卡通化个人助手理念。崭露头角的 Instinct 助手凭借其专注于预订旅行、餐厅订位或取消订阅的智能体跑腿能力,估值达到了 100 亿美元。
看涨的理由显而易见。智能体 AI 终于变得足够可靠,可以处理日常任务。各家公司正越来越多地向普通大众推销这项服务,而人们也确实从中获得了真正的价值。如果你是一名投资者,这看起来非常像 2022 年 ChatGPT 的发布——AI 的原始力量开启了一个以前从未可能出现的产品类别。谁不想参与其中呢?
但前沿实验室对消费者 AI 变得畏手畏脚是有原因的——而这并不是因为技术不够好。即使是极度受欢迎的技术产品,在消费者愿意支付的金额方面也开始遇到天花板,而且目前尚不清楚更好的模型是否真的能带来更盈利的消费者业务。结果就是整个行业向 Anthropic 模式转变,专注于企业合同和逐个垂直行业的扩张。
如果像 Muse 和 Instinct 这样的产品正在逆势而上,那是因为它们不太关心变现问题。但消费者 AI 的底层经济效益并没有好转,任何进入该领域的人最终都必须面对这些问题。
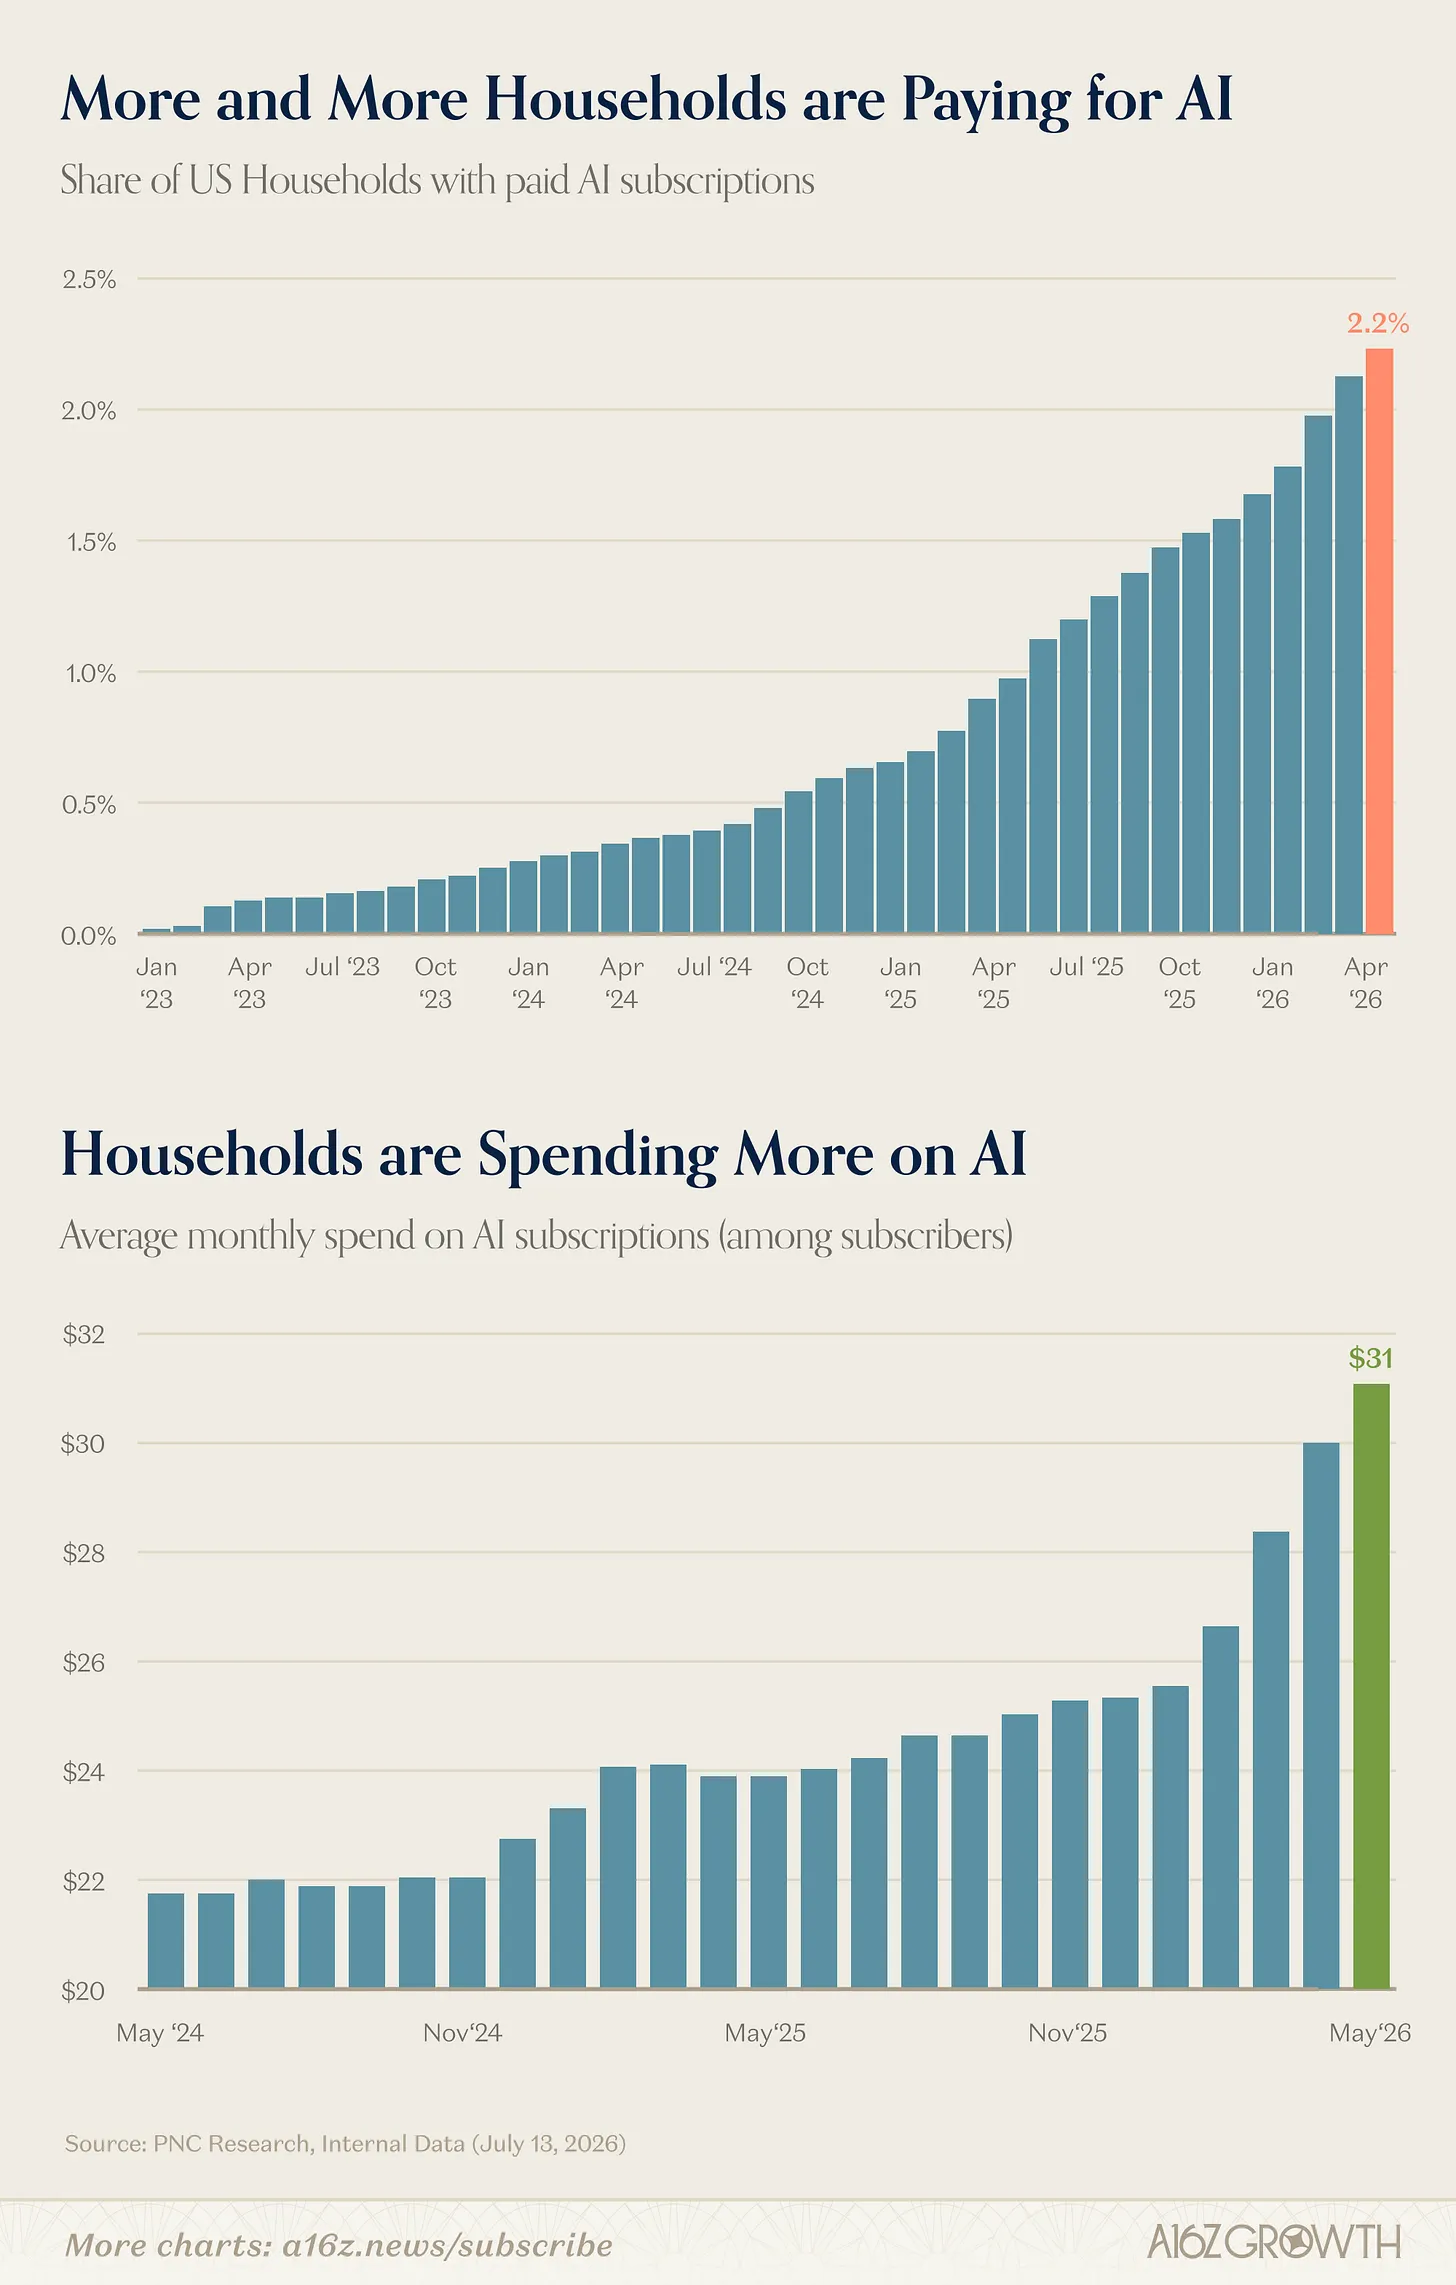
我们在 Andreessen Horowitz 的半年度市场状况报告中看到了对这些经济效益的提醒,该报告引用了今年夏天 PNC 研究报告的数据。在两张图表中,他们追踪了为 AI 服务付费的消费者比例的缓慢增长,以及他们支付金额的缓慢增长。截至 5 月,2.2% 的消费者在为 AI 付费,平均每月支出为 $31。
Andreessen 对此进行了正面解读,称,“在成熟的 AI 采用和利用方面,现在仍处于非常早期的阶段。”增长空间很大!但在两张图表中,增长步伐似乎都极其线性。即使模型取得了巨大进步,愿意为 AI 付费的客户数量或他们愿意支付的金额也没有太大的波动。例如,从 GPT-5.2 到 Astra 的巨大性能飞跃,在图表上几乎看不出来。
每个消费者的平均数据虽然不那么引人注目,但仍远低于标准的盈亏平衡点。如果以 Netflix 为市场饱和在线服务的标准(拥有 3.25 亿订阅用户),那么每位客户 $34 的收入只能带来 110 亿美元的年收入,不到 OpenAI 运营成本的三分之一。
如果你认为 PNC 低估了普及率,你可以从 Bank of America 获得类似的数据。今年 3 月,该公司发现约 3% 的美国消费者为 AI 付费,比前一年增长了 40%。Menlo 9 月份的一项调查给出了稍微乐观一点的看法,发现四分之一的成年人每天使用 AI,其中一半的用户正在为此付费。
消费者模式的问题与其说是收入问题,不如说是成本问题。AI 是一种运营成本异常高昂的技术,特别是与社交网络或云计算等轻量级前辈相比。即使有数以亿计的付费客户,也不能保证你能实现盈亏平衡。
Article Intelligence
Topics
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium