
TSMC股价在2nm热潮中走低:为何Apple和Nvidia正在增加订单
TSMC股价在2nm热潮中走低:为何Apple和Nvidia正在增加订单 Cryptonews.net
Cryptonews.net
Publisher
Sep 28, 2026 at 5:12 AM UTC · 2 分钟阅读
Key Signal
45% higher First-year 2nm output
Last Updated
1 个月前
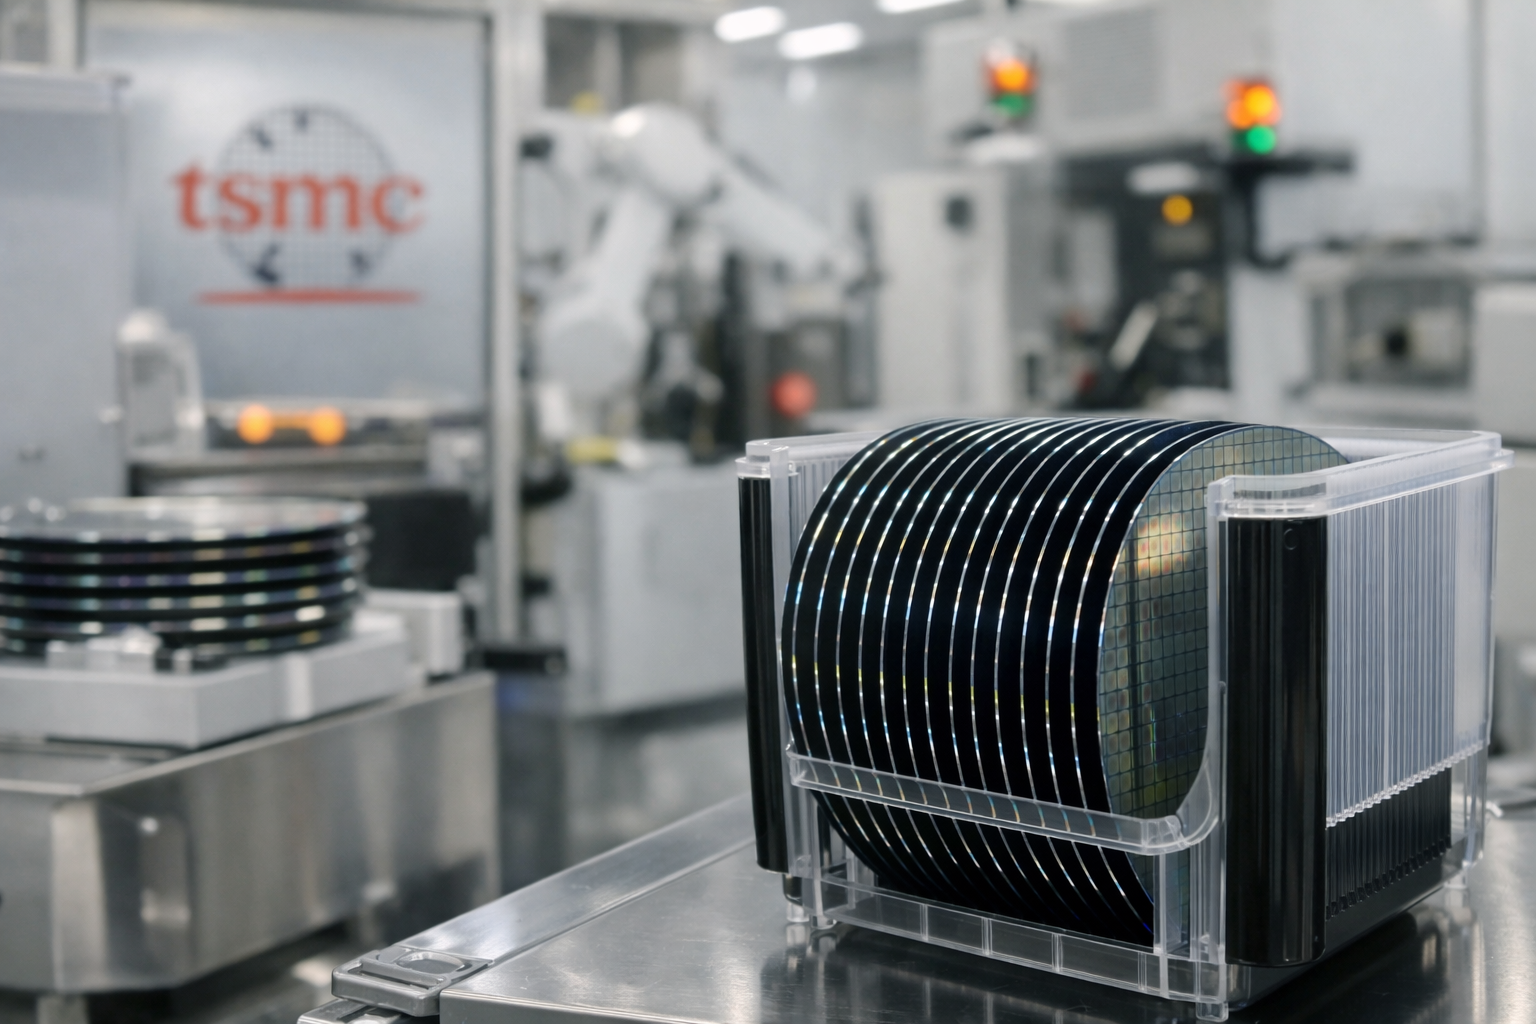
需求信号异常广泛。据 EDN 报道,Apple、Nvidia、AMD、Qualcomm 和 MediaTek 都增加了对 TSMC 2nm 系列的订单,同时该公司今年将在 Hsinchu 和 Kaohsiung 投产五座 2nm 晶圆厂。
TSMC 预计 2nm 第一年的产量将比 2023 年 3nm 第一年的产量高出 45%。
据报道,从 2026 年到 2028 年,产能预计也将以约 70% 的年复合增长率增长。
这有助于解释为什么分析师越来越多地认为 N2 不仅仅是一次常规的工艺迁移。
“TSMC 的 N2 看起来将成为该公司最成功的产品之一,”TechInsights 副主席 Dan Hutcheson 今年早些时候告诉 EE Times。
他表示,已有超过 15 家客户在该节点上进行开发,公开表示感兴趣的包括 Apple、Nvidia、Google、Broadcom、AMD 等。
这一影响非常重要,因为 2nm 正在成为另一个高端节点,其需求可能会持续领先于可用供应。
真正的辩论正在转向利润率
复杂之处在于满足这一需求的成本很高。
TSMC 正在同步推进 2nm 量产、扩大先进封装并建设海外晶圆厂。这些投资巩固了其竞争地位,但在投资者已经习惯了异常强劲的利润率之际,也对短期盈利能力造成了压力。
Stifel 分析师 Sahej Singh 本月表示,关键的争论“不是关于需求,而是关于短期利润率的持久性”,2nm 的量产和海外晶圆厂的建设正成为阻碍因素。
尽管如此,Singh 仍维持买入评级和 $515 的目标价。在 TSMC 8 月份销售数据更新后,他告诉 StreetInsider,Stifel 将“看好利润率”,理由是 7nm 到 3nm 的产能利用率很高,且预计未来几个季度价格会上涨。
这种紧张关系解释了为什么更强劲的需求并不会自动转化为更大的股价波动。2nm 越成功,TSMC 就必须为更多的产能提供资金、设备并实现高效量产。
AI 需求仍指向供应紧张
更广泛的半导体背景依然有利。AI 基础设施需求继续推动客户签订多年供应协议,而实质性的新芯片产能需要数年时间才能建成。
对于 TSMC 而言,这种需求也异常多元化。Apple 供应大量的消费者需求,而 Nvidia 和 AMD 则稳固了 AI 加速器的机会。
Qualcomm 和 MediaTek 增加了移动和边缘计算领域的敞口。
这使得执行力而非客户兴趣成为交易的核心。下一次考验很快就会到来,TSMC 将于 10 月 8 日发布 9 月份月度销售额,随后于 10 月 15 日发布第三季度财报。
该公司目前预计第三季度收入为 $44.6 billion 至 $45.8 billion,毛利率在 65% 至 67% 之间。
Sourced by
Originally reported by Cryptonews.net
NewsLayer coverage based on externally reported material.
The Daily Brief
The onchain economy, before your day starts.
Curated markets, onchain insights, and key headlines — delivered every weekday morning.
Weekdays · Free · ~5 minute read
0
Applause
Was this article helpful?
Article Intelligence
Topics
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium

