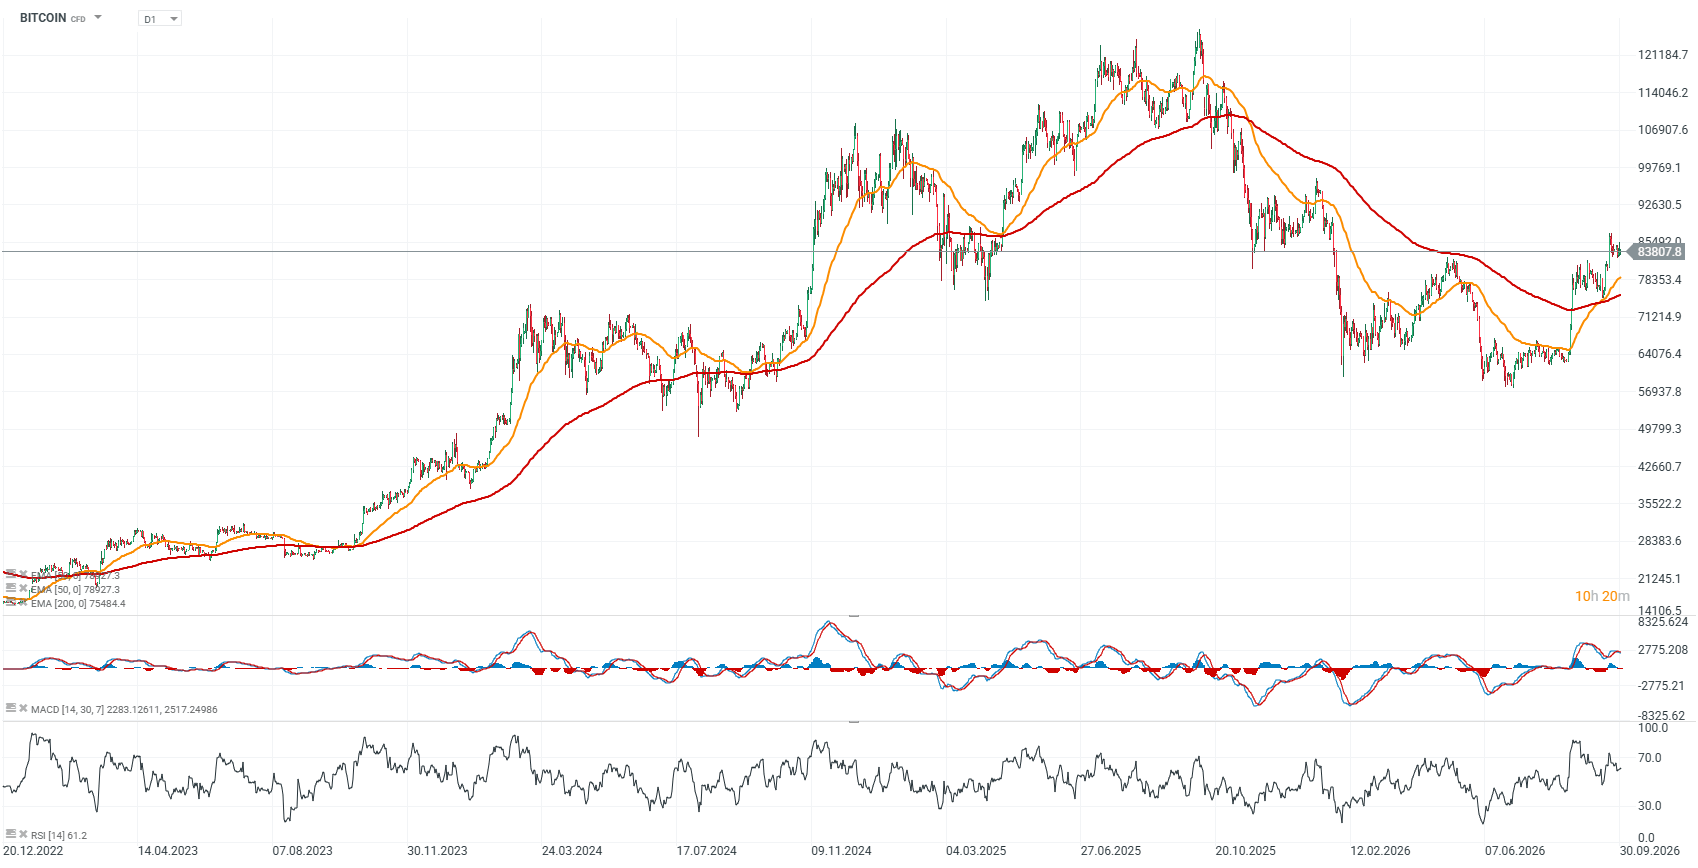
가상화폐 시장은 더 어려운 단계에 진입했으며 지난주 돌파 이후 나타났던 상승분의 일부를 반납했습니다. Bitcoin은 지난주 약 $87,000와 비교해 $83,000 부근에서 거래되고 있습니다. 불행히도 현물 시장의 수요는 여전히 ETF 매수세와 파생상품 시장의 강력한 활동 속도를 따라가지 못하고 있습니다. 강달러 현상과 국채 수익률 상승은 지금까지 Bitcoin 가격에 제한적인 압력만을 가하고 있는 것으로 보입니다.
Bitcoin 차트 (D1 간격)
차트를 살펴보면, Bitcoin은 이미 두 차례의 인상적인 강세 충격을 주었으며, 모멘텀이 약해졌음에도 불구하고 $87,000–$90,000 영역으로의 복귀는 여전히 가능합니다. EMA200과 EMA50은 2023년 이후 처음으로 “골든 크로스”를 형성했습니다. 가격 행동 관점에서 볼 때, 중요한 저항 수준은 각각 $92,000와 $97,000 부근에 위치해 있습니다.
출처: xStation5
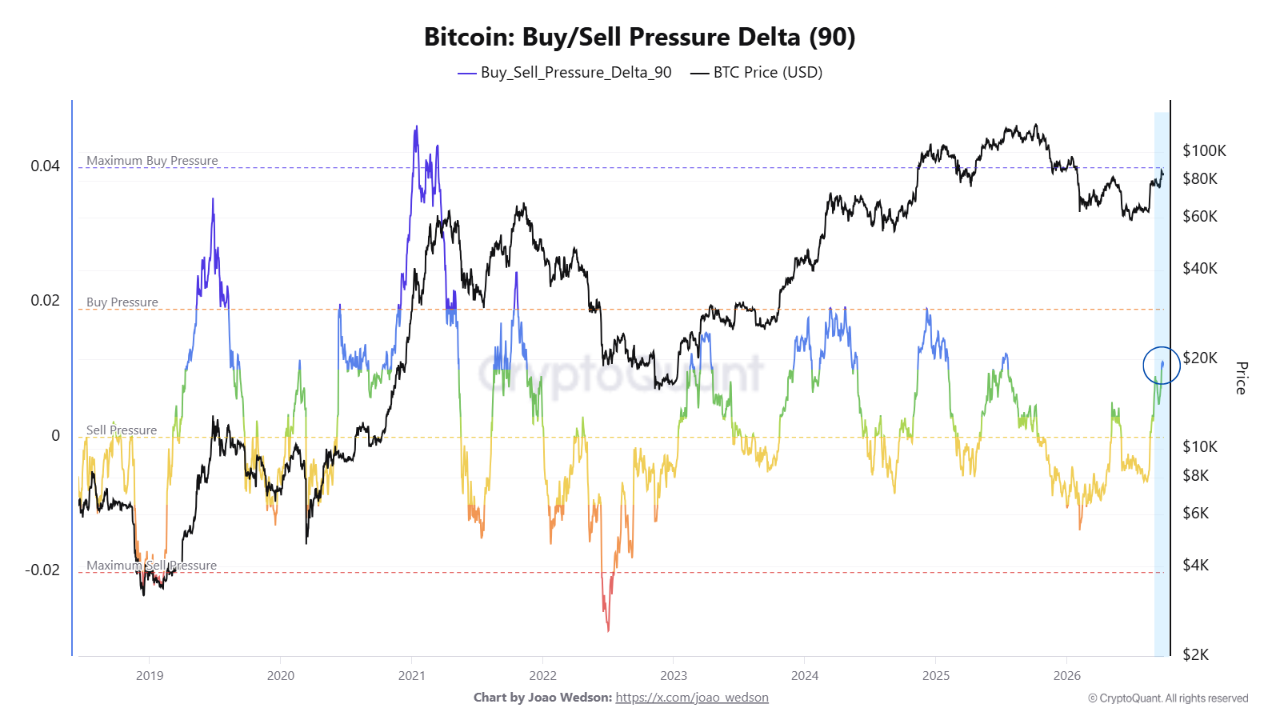
Bitcoin 매수 압력이 돌아오고 있지만, 시장은 주요 변곡점에 접근하고 있습니다
Bitcoin의 90-day 매수/매도 압력 델타(Buy/Sell Pressure Delta)는 마이너스 영역에서 급격히 반등하여 구매자가 우위를 점하기 시작하는 구역으로 돌아왔습니다. BTC 가격도 이와 함께 회복되어 현재 신호는 긍정적으로 보입니다. 그러나 이 지표는 역사적으로 수요 확대의 가장 강력한 단계와 동반되었던 수준보다는 여전히 낮습니다.
이러한 움직임의 지속 가능성이 핵심 과제로 남아 있습니다. 2023년 초에 양수 영역으로 전환되었을 때는 장기간의 가격 상승이 뒤따랐던 반면, 2025년 중반의 유사한 개선은 지속성이 떨어졌으며 결국 사라졌습니다. 이는 긍정적인 수치 자체만으로는 새로운 추세를 확증하지 못한다는 점을 강조합니다. 오히려 90-day 기간 동안의 매수와 매도 압력 사이의 균형이 다시 구매자 쪽으로 기울고 있음을 나타냅니다.
따라서 온체인 관점에서 볼 때, 시장은 추가적인 확인이 중요한 시점에 도달했습니다. Bitcoin이 최근의 가격 회복세를 유지하는 동안 델타가 계속 상승하여 더 높은 매수 압력 구역으로 진입한다면, 이는 수요의 지속적인 개선을 알리는 훨씬 더 강력한 신호가 될 것입니다. 하지만 가격이 계속 상승하는 동안 지표가 현재 수준에서 멈추거나 하락하기 시작한다면 하락 다이버전스가 나타날 수 있으며, 이는 랠리가 근본적인 수요의 뒷받침을 잃고 있음을 시사합니다.
따라서 핵심 쟁점은 단순히 델타가 양수인지 여부가 아니라, 매수 압력이 계속 확장되는지 여부입니다. 현재 수치는 수요의 회복을 가리키고 있지만, 다가오는 몇 주 동안 구매자들이 이 반등을 더 지속 가능한 추세로 전환할 수 있을지 여부가 결정될 것입니다.
출처: CryptoQuant
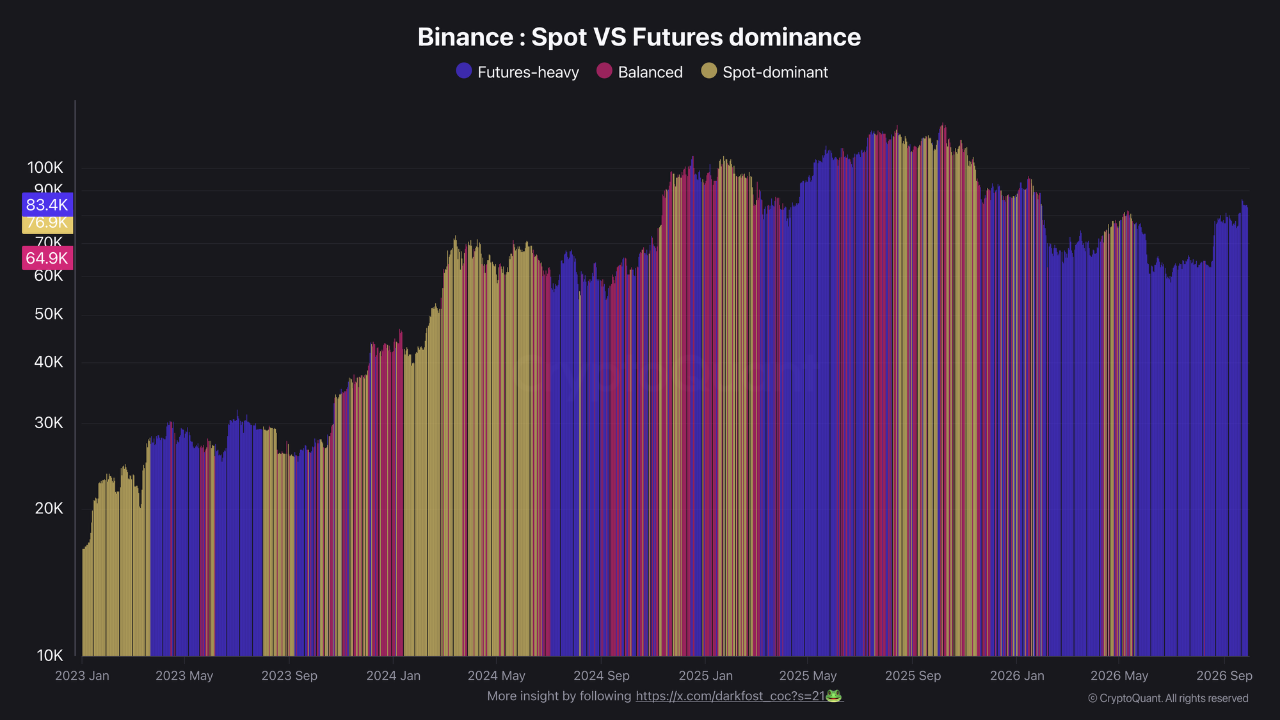
현물 수요가 여전히 선물 시장의 속도를 따라가지 못하고 있는가?
Bitcoin의 시장 구조는 여전히 파생상품 쪽으로 크게 기울어져 있습니다. 현물과 선물 거래가 모두 집중되어 있는 Binance에서 현물 대비 선물 거래량 비율은 현재 약 0.12를 기록하고 있습니다. 이는 현재 시장 활동의 약 90%가 선물에 의해 주도되고 있으며, 현물 시장에서 $1가 거래될 때마다 약 $9의 선물 거래가 발생하고 있음을 의미합니다.
선물 지배력 자체가 반드시 약세 신호인 것은 아닙니다. 이전의 많은 강세 국면에서 파생상품으로 돌아오는 투기적 자본은 더 강력한 가격 움직임을 이끄는 첫 번째 원동력이었습니다. 문제는 이러한 초기 자극 이후 지속적인 현물 수요가 뒷받침되지 않을 때 발생하는데, 이러한 구조는 레버리지와 단기 포지셔닝에 대한 시장의 의존도를 높이기 때문입니다.
현재로서는 그러한 확인이 여전히 부족합니다. 지난주 동안 Binance의 미결제약정(Open interest)은 약 $10.6 billion에서 $9.2 billion으로 감소하여 레버리지 포지셔닝이 어느 정도 진정되었음을 시사하지만, 현물 거래량은 시장 구조가 유의미하게 개선되기에는 여전히 너무 취약합니다. 즉, 과도한 레버리지의 일부는 해소되었으나, 아직 현물 시장으로의 결정적인 자본 유입으로 대체되지는 않았습니다.
현재 반등의 질을 평가할 때 이러한 구분은 중요합니다. 현물 거래량과 수요의 뚜렷한 가속화 없이 가격 상승이 주로 선물에 계속 의존한다면, 이러한 움직임은 급격한 되돌림, 청산 및 심리 변화에 더 취약한 상태로 남을 것입니다. 더 건강한 신호는 Bitcoin이 가격 회복세를 유지하면서 현물 활동이 증가하고 선물의 지배력이 점진적으로 감소하는 것입니다.
출처: CryptoQuant
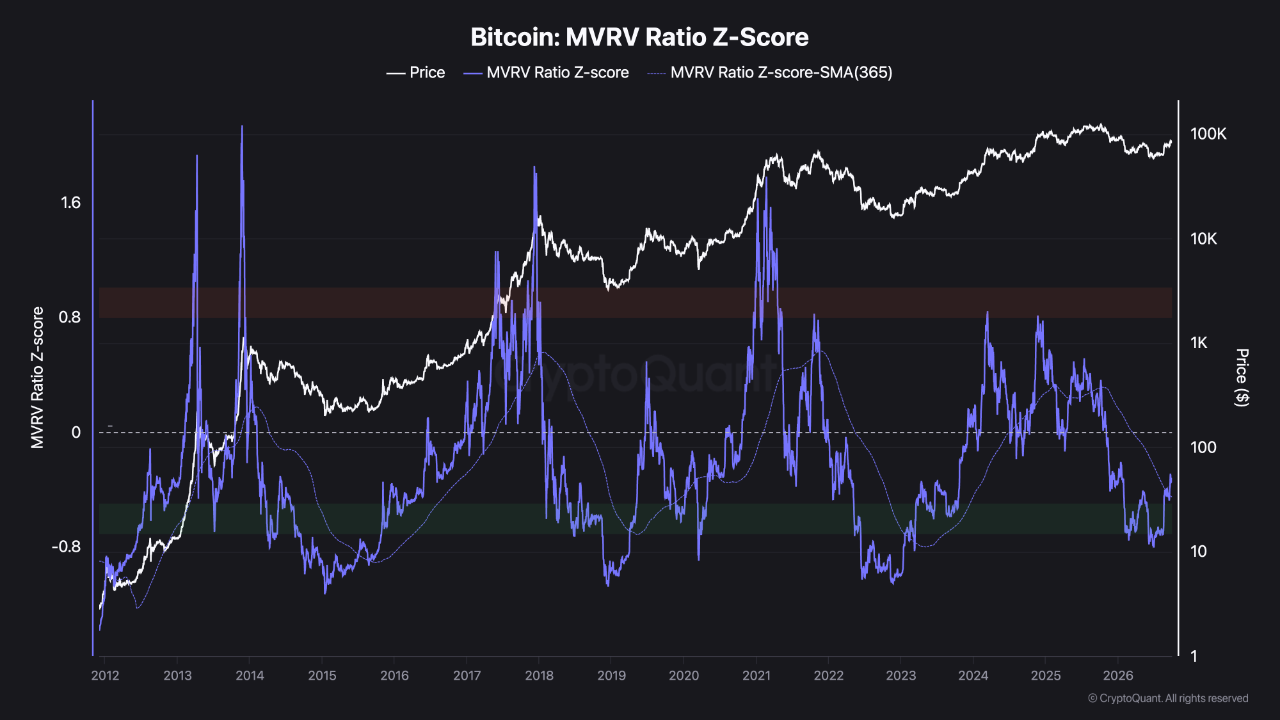
MVRV Z-Score가 연간 평균 위에 머물러 있습니다. 구조가 여전히 강세 시나리오를 지지하고 있는가?
MVRV Z-Score는 BTC의 평균 온체인 취득 가격 및 자체적인 역사적 범위와 비교하여 Bitcoin의 시장 가치가 얼마나 고평가되었는지를 보여줍니다. 매우 높은 수치는 역사적으로 사이클의 과열 단계 근처에서 나타났으며, 매우 낮은 마이너스 수치는 종종 장기적인 시장 바닥 형성과 일치했습니다. 그러나 현재 상황에서는 MVRV Z-Score와 365-day 이동 평균 사이의 관계가 특히 중요해 보입니다.
역사적으로 이 지표가 이 평균 위로 결정적으로 이동한 후, 365-day 라인은 종종 더 넓은 강세장 국면에서 지지선 역할을 했습니다. 이것이 Bitcoin이 조정 없이 상승해야 한다는 것을 의미하지는 않습니다. 강력한 상승 추세 중에도 전반적인 온체인 구조가 온전하게 유지되는 동안 깊은 단기적인 조정이 발생한 바 있습니다.
따라서 핵심 신호는 가격 변동성 자체가 아니라, 365-day 평균에 대한 MVRV Z-Score의 움직임에서 나옵니다. 지표가 이 수준 위에 머무는 한, 장기적인 가치 평가 모멘텀은 추가 상승을 상대적으로 지지하는 것으로 보입니다. 만약 Z-Score가 평균 아래로 결정적으로 떨어지고 이를 빠르게 회복하지 못한다면 훨씬 더 유의미한 경고가 될 것입니다.
따라서 현재의 구성은 장기적인 강세 구조가 온전하게 유지되고 있음을 계속 시사하는 동시에, 단기적인 조정의 여지를 남겨두고 있습니다. 핵심 리스크는 조정이 온체인 데이터에서 보이는 장기적인 가치 평가 구조를 훼손하기 시작하는 상황이 될 것입니다.
출처: CryptoQuant