
SEC新的加密货币融资提案刻意将代币视为一旦买家收购即可自由交易,除非发行人或另一部法律另有规定。
SEC 为 Senate 草案拟禁止的加密货币内部人士首日出售敞开大门
SEC 为 Senate 草案拟禁止的加密货币内部人士首日出售敞开大门 CryptoSlate
CryptoSlate
Publisher
Aug 19, 2026 at 9:45 AM UTC · 5 分钟阅读
Key Signal
12 months Senate pre-certification lockup
Last Updated
2 个月前
在代币项目仍在建设期间,内部人士通常比公众了解更多,且他们的动机并不总是与其他人一致。
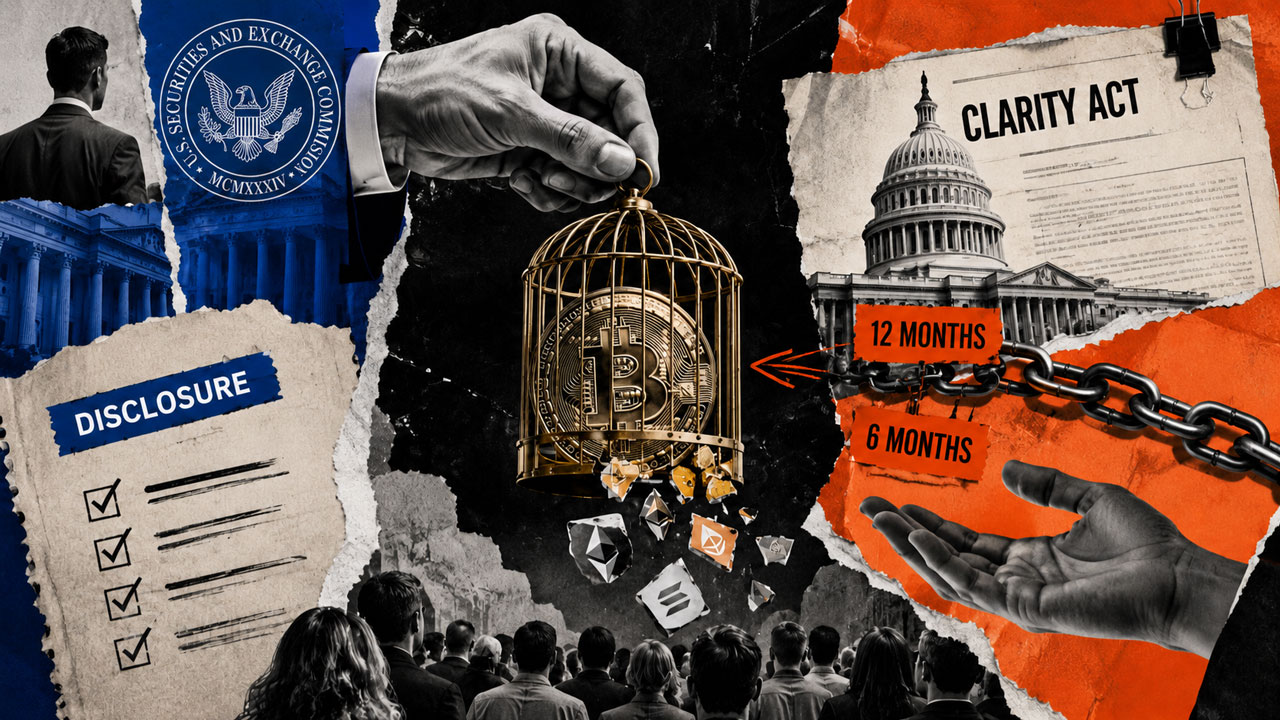
参议院7月22日的CLARITY草案将迫使内部人士在代币网络通过特定的控制测试前持有代币整整一年,通过后再持有六个月。该法案还限制了他们的出售金额,但SEC的提案跳过了这些要求。
| 问题 | SEC加密资产监管提案 | 参议院7月22日CLARITY草案 |
|---|---|---|
| 购买后代币是否可以自由交易? | 通常可以,除非适用其他限制 | 锁定期规则涵盖的相关人员不可交易 |
| 是否有强制性的内部人士持有期? | 否 | 是 |
| 网络控制认证前 | 无联邦基于时间的锁定期 | 最短12个月持有期 |
| 认证后 | 无联邦基于时间的锁定期 | 最短6个月持有期 |
| 主要投资者保护工具 | 披露 | 强制持有期加交易量限制 |
| 核心理念 | 让买家对已披露的内部风险进行定价 | 强制内部人士保持经济风险敞口 |
SEC如何就加密货币内部人士做出决定
SEC的《加密资产监管条例》在放弃设定锁定期之前,花了篇幅论证内部人士锁定期的必要性。它讨论了内部人士与买家之间的信息差,回顾了显示代币发行在归属或锁定条款下往往表现更好的研究,然后决定以披露作为答案。
发行人可以决定是否限制其内部人士,SEC更进一步,询问评论者在最终确定规则前是否应要求一年的持有期。
如果草案已经包含了一年期限,那么这个问题就没有意义了。
即使没有强制持有期,该提案仍然上限了内部人士的出售金额。根据SEC融资豁免的第2层级(Tier 2)发行一年最多可筹集7500万美元,发行人的关联方最多可提供其中的2250万美元。第1层级(Tier 1)总额上限为2000万美元,其中600万美元可供这些内部人士出售。
| SEC融资层级 | 总发行上限 | 关联方出售证券持有者上限 | 第一年内部人士出售上限 | 哪些不受时间限制 |
|---|---|---|---|---|
| Tier 1 | $20M | $6M | 总发行价格的30% | 无强制持有期 |
| Tier 2 | $75M | $22.5M | 总发行价格的30% | 无强制持有期 |
在发行人的第一年发行期间,另一项上限开始生效,将内部人士出售的证券限制在总筹资额的30%。计算一下整笔7500万美元的第2层级发行,该上限正好是2250万美元,与关联方上限相同。
上限规定了内部人士通过合格发行可以出售的金额,时间才是真正的悬而未决的问题。一旦代币不再被视为受限证券,内部人士就可以出售,无需最短持有期。
参议院草案在名为“处置特别限制”的章节中,要求内部人士在其网络被认证为不受协调控制前,持有相关代币至少12个月。
一旦获得认证,最低持有期降至六个月,法案仍限制内部人士在任何12个月内的出售金额,具体数字由SEC设定。
内部人士的两种不同定义
当观察在各框架下谁被视为内部人士时,比较变得更加复杂。
SEC建立了一个为披露而设的广泛范围,涵盖创始人、员工、董事、顾问甚至直系亲属。国会则根据加密货币持有门槛划定了更窄的界限,例如持有项目附属资产至少4%的创始人或持有至少10%的持有者。
去中心化治理系统被完全排除在定义之外。
两者都描述了同一个理念,即与项目足够接近、了解公众所不知道的信息的人。他们只是用不同的法律架构构建了这一理念,用两种不同的工具针对类似的问题。
| 类别 | SEC提案 | 参议院CLARITY草案 |
|---|---|---|
| 创始人 | 广泛涵盖 | 若达到特定持有门槛则涵盖 |
| 员工和高管 | 出于披露目的被广泛涵盖 | 通过高管/董事和基于控制权的类别涵盖 |
| 顾问和咨询人员 | 广泛涵盖 | 除非符合其他标准,否则涵盖范围不广 |
| 大额持有者 | 通过关联方/相关人员概念涵盖 | 通过持有门槛(如10%持有者)涵盖 |
| 家庭成员 | 包含在SEC更广泛的相关人员框架中 | 不是基于门槛测试的中心重点 |
| 去中心化治理系统 | 不是主要的定义排除项 | 被排除在相关人员定义之外 |
这一比较中的每个细节都指向同一个根本问题。代币买家是否应该在内部风险披露后自行定价,或者内部人士在项目尚处于起步阶段时是否应在法律上被强制承担同样的风险?
SEC的经济分析对双方都进行了论证,称创始人及早期员工更便捷的退出可以鼓励投资,并为下一步用途释放资金。与此同时,委员会承认,大规模内部人士出售可能会使锁定期本应防止的冲突变得更糟。
SEC的提案是为与仍有工作待完成的发行人绑定的加密货币而设计的。这种描述比没有路线图、没有团队来执行的项目更适合早期项目。
Bitcoin与本规则管辖的大多数代币之间的差距,正是锁定期辩论几乎未涉及Bitcoin的原因。
哪种版本的加密货币内部人士流动性会胜出
支持更严格内部人士规则的乐观情况是,SEC的意见征集期积累了足够的动力,在最终规则发布前增加一年的持有要求。
国会也可能先通过与目前CLARITY措辞相近的法案。无论哪条路径,都会将美国的代币融资推向一个内部人士在特定时期内承担与其他人相同下行风险的世界。
成本落在创始人及早期员工所希望的更快速流动性上。
悲观情况是,SEC的披露优先方法成为运作现实,而CLARITY在国会未完成审议。加密货币锁定期变成项目为了信誉而选择加入的内容,而完全没有限制的项目仍然可以筹集资金。
它只是以更大的折扣筹资,因为内部人士提前套现的风险仍留在买方一侧的账簿上。
目前这两个版本都还不是法律,而且这两个框架对内部人士的定义确实不同。他们都认为风险是真实的,但在由谁承担风险上存在分歧:是获得披露的买家,还是面临截止日期的内部人士。
Sourced by
Originally reported by CryptoSlate
NewsLayer coverage based on externally reported material.
The Daily Brief
The onchain economy, before your day starts.
Curated markets, onchain insights, and key headlines — delivered every weekday morning.
Weekdays · Free · ~5 minute read
0
Applause
Was this article helpful?
Article Intelligence
Regulation Signal
in progressUpdated 2 个月前
SEC Crypto Asset Market Structure RulemakingRelated Coverage
 CryptoSEC Approves First 3x Leveraged Crypto ETPs1 小时前 · 1 min read
 CryptoSEC Approves 3x Leveraged Ethereum and Bitcoin ETPs4 小时前 · 3 min read
 CryptoXRP ETFs Put In $1.79 Billion but Hold $1.66 Billion. Why Are They the Only Major Crypto ETFs Underwater?1 小时前 · 5 min read
Sponsored
Ad
NewsLayerLearn more
NewsLayer Premium
Unlock deeper intelligence.
Ad-free reading, exclusive research, and real-time onchain insights.
Go Premium